El colapso de los bonos de la IA expone 4 billones en activos ficticios: la burbuja empieza a estallar
Los bonos de los centros de datos de IA se hunden a niveles de alto riesgo de impago, la consultora Gartner prevé que el 80% de las nuevas empresas del sector quiebren en 2030 y el FMI alerta de un desplome bursátil mundial.
Los bonos que financian los mayores centros de datos de inteligencia artificial de Estados Unidos se están hundiendo en los mercados, ante la pérdida de confianza de los inversores en que los ingresos del boom de la IA sean suficientes para sostener la deuda masiva que respalda esas infraestructuras, según informó este viernes el Financial Times. Los precios de los bonos emitidos para financiar proyectos prominentes como Hyperion, respaldado por Meta y Blue Owl, y Project Excalibur, propiedad de Blackstone y arrendado a Microsoft, han caído muy por debajo de su valor nominal en las últimas semanas. Los bonos de Hyperion han pasado de cotizar por encima de la par en julio a poco menos de 92 centavos por dólar. Los de Project Excalibur han caído por debajo de los 88 centavos. Los bonos de dos empresas respaldadas por Hudsons y otra en Texas arrendada por Nvidia se han desplomado hasta alrededor de 94 y 92 centavos, respectivamente.
Las empresas conocidas como “neoclouds” (proveedores emergentes de servicios en la nube especializados en IA) han sido golpeadas aún con más dureza: los bonos de CoreWeave, la más conocida y respaldada por Nvidia, han caído hasta 75 centavos por dólar, un nivel que los inversores consideran de alto riesgo de impago, empujando su rendimiento por encima del 15%. Las acciones de CoreWeave han caído un 22% esta semana, mientras que su rival Nebulas ha perdido un 20%. Nvidia, el gigante de los chips de IA, ha perdido más de 300.000 millones de dólares en precio de mercado en la última semana. La magnitud del problema quedó plasmada en un informe de la consultora tecnológica Gartner difundido esta semana, que predijo que el 80% de las neoclouds “cesarán sus operaciones independientes” antes de 2030 debido a la brecha multimillonaria entre el ritmo del gasto de capital y los retornos esperados de la IA. Gartner calculó que los propietarios de centros de datos de IA necesitarán ingresos de 8,5 billones de dólares para finales de 2030 para cubrir los costes de capital y financiación y generar retornos “saludables” sobre la inversión. Sin embargo, pronosticó que el gasto de consumidores y empresas en servicios de IA que fluiría hacia los proveedores de centros de datos no superaría los 5,6 billones. “Una trayectoria continuada de inversión en infraestructura de IA podría dejar más de 4 billones de dólares en valor de activos expuestos a riesgo de depreciación hasta 2032”, advirtió Gartner.
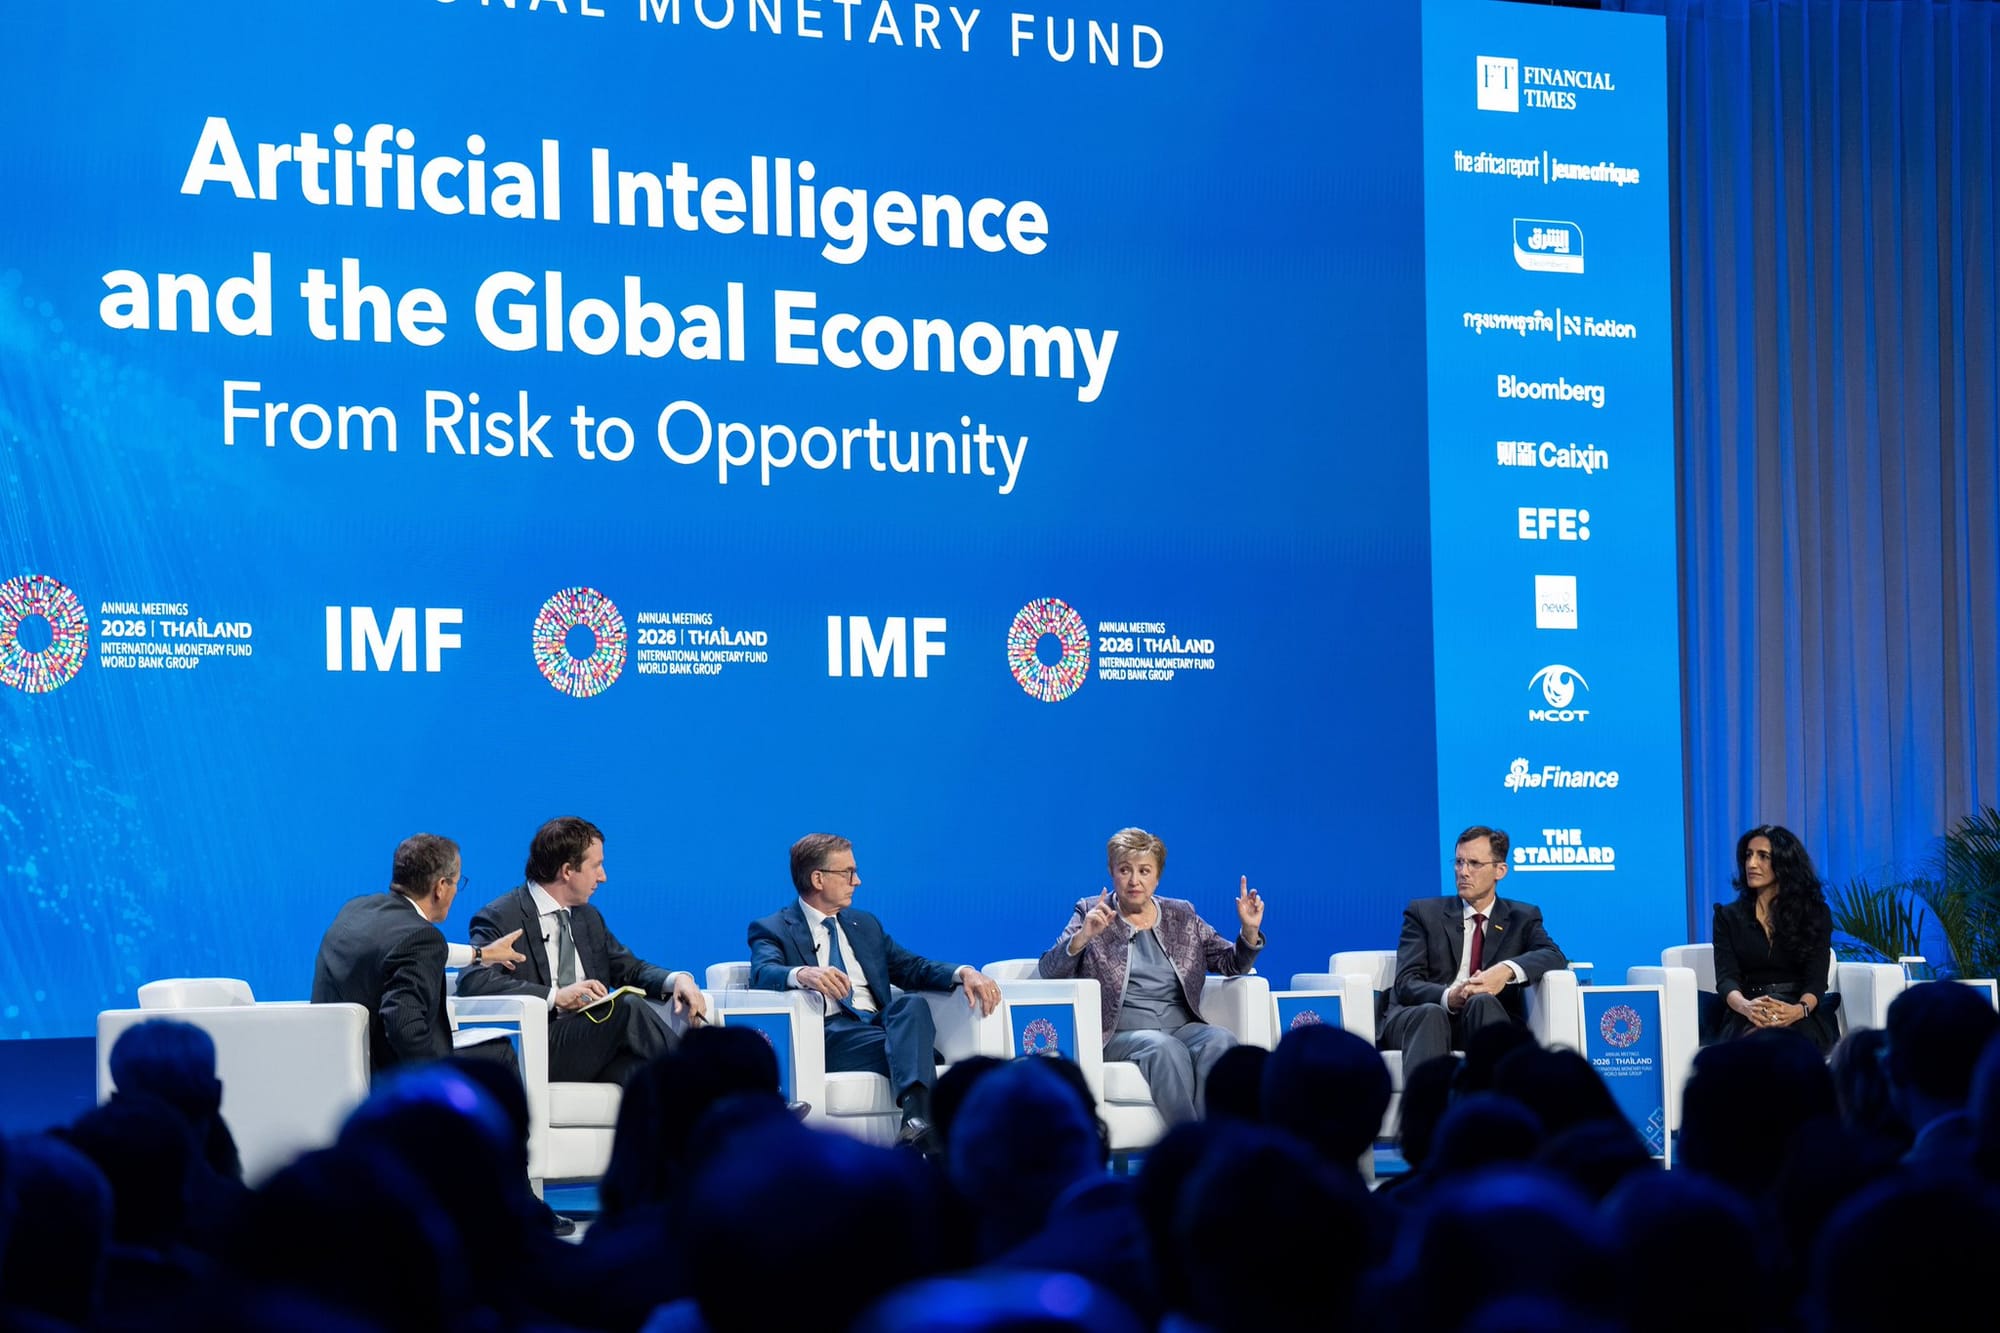
A esta advertencia se sumó este jueves el Fondo Monetario Internacional. Su directora gerente, Kristalina Georgieva, alertó en su blog oficial de que “el riesgo es que las expectativas se adelanten rápidamente a las ganancias de productividad, preparando el terreno para una decepción a corto plazo”. “En un escenario grave, podríamos asistir a un desplome del mercado que se propagara por todo el ecosistema de la IA, altamente apalancado y circular”, señaló Georgieva, que advirtió de que las pérdidas podrían “extenderse por todo el mundo”. El FMI subraya que la participación de las grandes tecnológicas en las emisiones de bonos con grado de inversión se ha multiplicado por más de diez en apenas dos años, desde menos del 1% hasta el 10%. La decisión de OpenAI de retrasar su salida a bolsa hasta el próximo año y la desaceleración del crecimiento de las ventas trimestrales de Anthropic han sido tan solo un aviso en ese sentido que alimenta las mismas dudas sobre la sostenibilidad de la fiebre de la IA. Ludovic Subran, director de inversiones de Allianz, lo resumió con una frase que recoge el FT: “Los bonos de centros de datos están teniendo su momento Darwin, donde los créditos más débiles luchan por sobrevivir. El aumento de los diferenciales de crédito tras los retrasos en energía y construcción muestra que la deuda de centros de datos está valorada demasiado ajustada para el riesgo de ejecución”.
El desplome de estos bonos manifiesta la contradicción entre el capital ficticio y la producción real. Durante los últimos años, el capital ha inundado el sector de la IA con inversiones billonarias, atraído por la promesa de retornos extraordinarios y alimentado por una narrativa de transformación tecnológica total. Pero la infraestructura construida (centros de datos, chips, sistemas de refrigeración) no genera por sí misma los ingresos necesarios para justificar su coste. Aquí la brecha entre los 8,5 billones necesarios y los 5,6 billones esperados no es un simple error de cálculo, sino la expresión de una sobreacumulación de capital que busca desesperadamente refugios rentables en un contexto de estancamiento productivo. Los bonos que financiaron esos mismos proyectos cotizan ahora a precios de alto riesgo de impago porque las empresas empiezan a reconocer que el valor subyacente no existe. La IA, presentada como la nueva frontera del capital, reproduce la misma lógica que las burbujas anteriores: inversión masiva, expectativas infladas, y un desenlace que socializará las pérdidas entre los fondos de pensiones, los inversores institucionales y, en última instancia, los trabajadores cuyos ahorros están invertidos en esos vehículos.
Además, el impacto no se limita a los mercados financieros. El FMI calcula que alrededor del 40% de los puestos de trabajo del mundo están expuestos a la IA, un porcentaje que alcanza el 60% en las mayores economías. Georgieva advierte de que la automatización podría destruir masa salarial, aumentar la desigualdad y erosionar las bases imponibles sobre las que se sostiene la recaudación tributaria. “Los países necesitarán margen fiscal para invertir en infraestructuras y capacidades y amortiguar el impacto sobre los más vulnerables. Y necesitarán sistemas tributarios diseñados para la era de la IA”, afirma.
La crisis de los bonos de IA se produce precisamente en un contexto de fragilidad financiera mundial. Los temores sobre la deuda francesa han hundido la bolsa de París a su nivel más bajo en 16 años respecto a sus pares europeos, con los rendimientos del bono a 10 años acercándose al 5%, su nivel más alto en casi un cuarto de siglo. En EEUU, el rendimiento del Tesoro a 10 años ha caído al 5,04% tras el rally de los bonos soberanos provocado por la huida de los inversores hacia activos seguros. Los mercados internacionales de bonos se han recuperado parcialmente después de meses de ventas masivas, pero la desconfianza persiste. La combinación de una burbuja tecnológica en fase de desmoronamiento, una crisis fiscal en la segunda economía de la eurozona y una guerra en Asia Occidental que mantiene los precios del petróleo por encima de los 100 dólares dibuja un panorama de fragilidad sistémica. El capital ficticio, en su forma más pura (activos financieros cuyo valor no corresponde a ninguna producción real), vuelven a mostrar sus grietas.