La mitad de los hogares en alquiler nunca podrá comprar una vivienda, según un estudio de la revista ICE
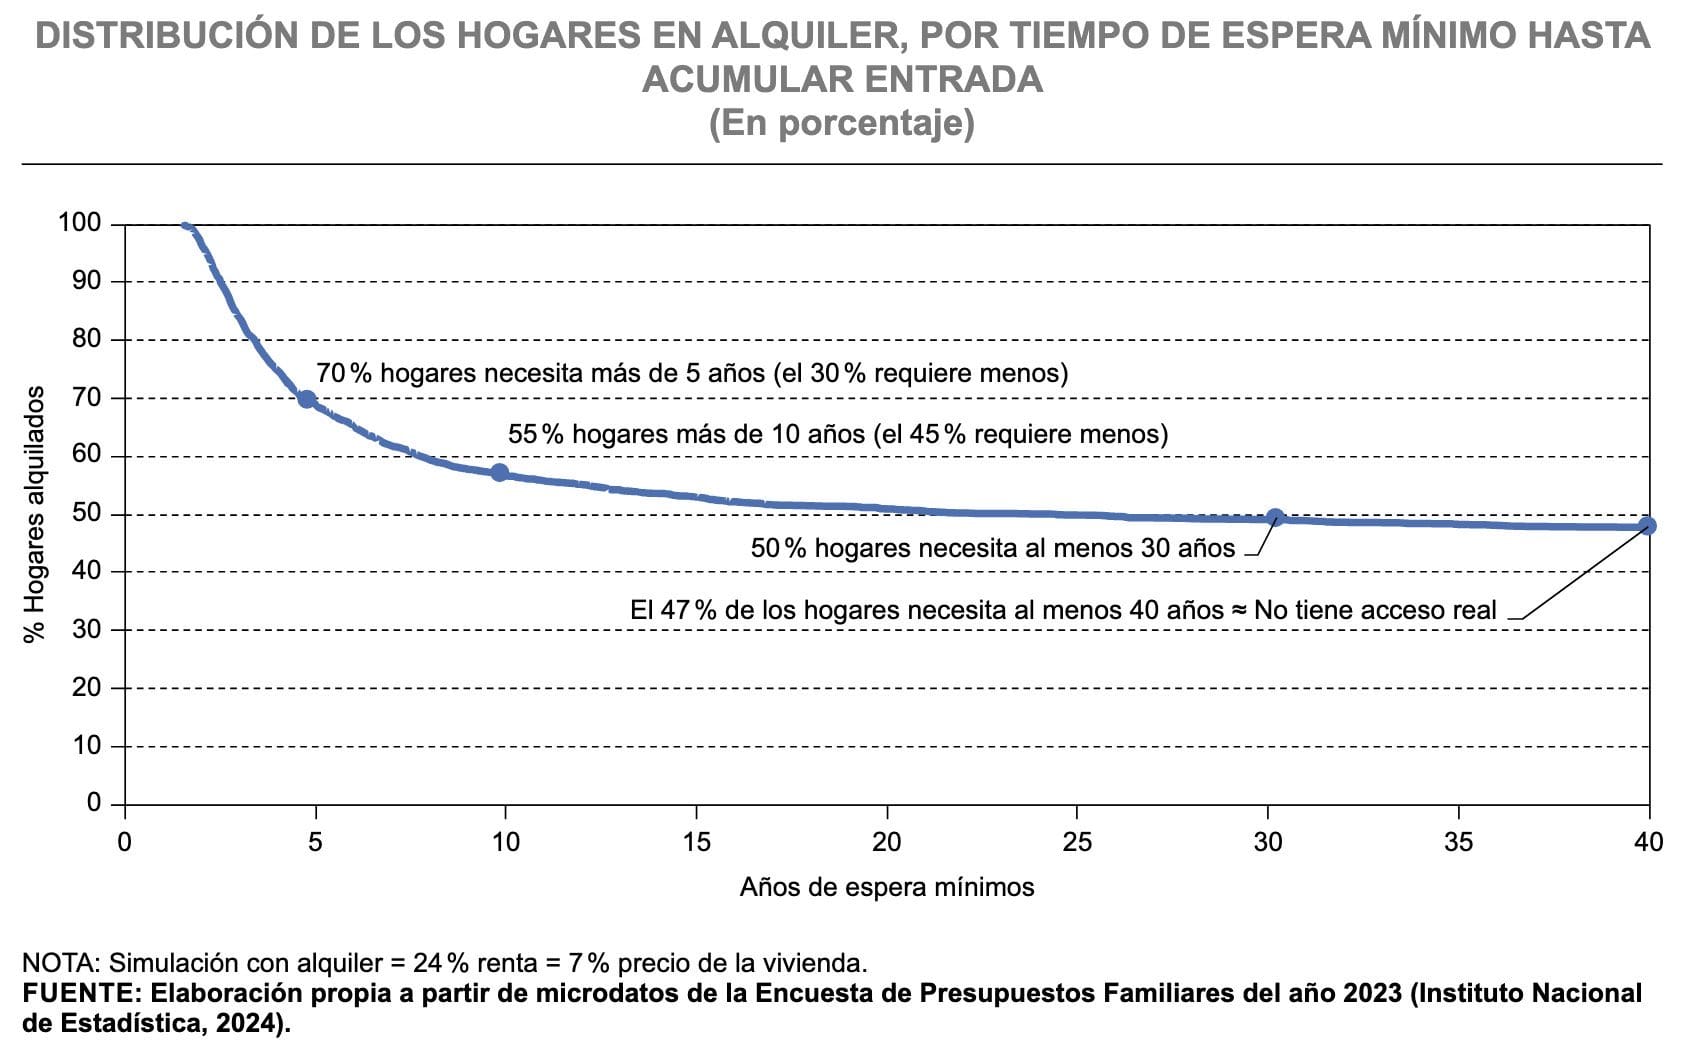
El 50% de los inquilinos necesitaría más de 30 años para reunir la entrada por el coste disparado del alquiler y la brecha salarial. Un 26% quedaría excluido incluso sin restricciones financieras.
Un artículo publicado en enero de 2026 en la revista ICE por Ana Fernández Pablo, Alejandra Martínez Lera y Pablo Valero Carrasco concluye que en torno al 50% de los hogares que actualmente están en régimen de alquiler en el Estado español tendrían que esperar más de 30 años para acumular el ahorro necesario solamente para la entrada de una vivienda, lo que en la práctica les expulsa del mercado de compra. La estimación, basada en la Encuesta de Presupuestos Familiares, calcula que la entrada y los gastos fiscales iniciales suponen hasta el 30% del precio del inmueble.
Pero el análisis demuestra también que la barrera de acceso a la vivienda en propiedad no radica únicamente en los ingresos de los trabajadores, sino en la exigencia de capital previo. Si se eliminaran las restricciones de liquidez, la cifra de hogares excluidos de la compra caería del 50% al 26%. Esto implica que el filtro crediticio añade por sí solo 24 puntos porcentuales de familias que, aun teniendo capacidad para afrontar las cuotas mensuales, quedan expulsadas del mercado de adquisición y condenadas a seguir pagando un alquiler.
El origen de esta brecha responde a una decisión política que se remonta al rediseño regulatorio posterior a la crisis financiera de 2008. Al fijar el límite estándar de los préstamos en el 80% del valor de tasación y penalizar la titulización de créditos que superen ese margen, se encareció la financiación para quienes carecen de ahorro previo. Este trasvase masivo de demanda hacia el arrendamiento empujó al alza el precio del alquiler, reduciendo aún más la capacidad salarial de reserva de los inquilinos y realimentando el círculo de la exclusión.
Asimismo, el trabajo de los investigadores señala cómo la normativa actual distorsiona la concesión de crédito en favor de las rentas más acomodadas. Dado que los préstamos que no superan el 80% del precio del inmueble gozan de bonificaciones regulatorias para la banca, las entidades financieras priman a los clientes que aportan liquidez previa —presumiblemente procedente de patrimonio familiar—, ofreciéndoles tipos de interés artificialmente reducidos. De este modo, la posibilidad de consolidar un patrimonio inmobiliario deja de depender de la capacidad de generar ingresos mediante el trabajo presente para quedar supeditada a la riqueza acumulada por la familia de origen.