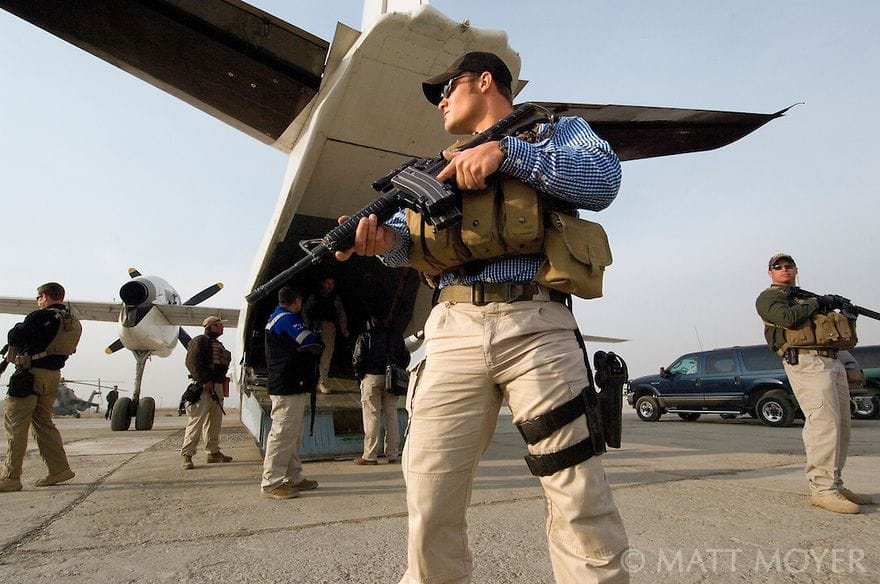
El sector de las compañías militares privadas (PMC por sus siglas en inglés), ha vivido un incremento incesante en prácticamente todo el mundo, al menos desde los inicios de la década de los años 90, momento en el que se observó un decrecimiento de los presupuestos de los ejércitos regulares en las mayores potencias mundiales, puesto que ya no existía el paraguas de la guerra fría para seguir alimentándolos de manera tan intensa. En ese momento, a pesar de que en las sociedades del norte global hubiera que proyectar un cierto triunfalismo, la maquinaria imperialista debía seguir en marcha, de manera más acelerada incluso que en los años anteriores, a medida que la tasa de ganancia de las propias potencias seguía a la baja. Dicha tendencia de base, junto a otros factores como pueden ser la rentabilidad inmediata del sector privado de la “seguridad”, los vacíos legales para poder operar bajo siglas relativamente anónimas en un mundo en el que, las mismas potencias que fomentaron la proliferación de organismos como las naciones unidas, trataban de actuar al margen de la regulación internacional, la incapacidad de los estados para mantener o integrar en el sector laboral a soldados que ya no eran asumibles en los ejércitos regulares, u otros que se mencionarán a lo largo del documento, favorecieron la proliferación de este modelo paramilitar privado.
Respecto al marco jurídico, se observa que, a pesar de que históricamente ha habido unas pocas iniciativas con el objetivo de limitar o prohibir la actividad, el margen de operación en los márgenes grises de la legislación tanto nacional como internacional es enorme y no ha supuesto limitaciones en casi ninguno de los casos. En este sentido, la Convención de la ONU contra los mercenarios (1989) cuenta con entre 37 y 38 Estados parte pero ningún miembro permanente del Consejo de Seguridad. La definición de mercenario del artículo 47 del Protocolo Adicional I exige 6 condiciones acumulativas que la hacen prácticamente inaplicable a empleados de empresas registradas, y el Documento de Montreux (2008), el supuesto mayor intento de regular estas actividades con entre 59 y 61 participantes, no es vinculante por lo que incluso cualquiera de los estados que se acogieron puede no cumplir las normas sin consecuencias. Por su lado, la Corte Penal Internacional carece de jurisdicción sobre personas jurídicas, y Estados Unidos y Rusia, los 2 mayores Estados de origen, no son siquiera parte del Estatuto de Roma el cual sirve para juzgar los crímenes más graves.
Cuantitativamente, las estimaciones del mercado global de seguridad privada para 2025 oscilan entre 150.000 y 290.000 millones de dólares, con 261.700 millones según Fortune Business Insights, aunque la mayoría de informes suman en una sola categoría vigilancia comercial, transporte de fondos y servicios militares. El Small Arms Survey (2011) contabilizó unos 20 millones de vigilantes privados, casi el doble que el número de policías, y en más de 40 países, entre ellos Estados Unidos, China y Reino Unido, los primeros superan a los segundos.
La estructura empresarial está concentrada en unos pocos actores principales. Allied Universal, que absorbió a G4S en 2021 por 3.800 millones de libras, factura entre 18.000 y 20.000 millones de dólares y emplea a unas 800.000 personas, mientras que en servicios militares Amentum, heredera de DynCorp, declaró en 2024 ingresos de 13.858 millones y una cartera de pedidos de 45.000 millones, y Constellis, heredera de Blackwater, ronda los 800 millones anuales. Los contratistas principales del Pentágono pasaron, según el propio Departamento de Defensa, de 51 en la década de 1990 a 5 en la actualidad. Esa concentración también se ve reflejada en los actores que hacen uso de estas comapañías, ya que de los 38 principales contratistas militares privados 15 tienen sede en Estados Unidos, 6 en Rusia y 5 en Reino Unido, el 68% del total. En este sentido, el Pentágono comprometió 2,4 billones de dólares en contratos privados entre 2020 y 2024, una media de 480.000 millones anuales que, aun incluyendo armamento, supera el tamaño estimado de todo el mercado mundial de seguridad privada y convierte al Estado estadounidense en el principal determinante de la escala del sector.
Breve cronología de la proliferación, 1990–2026
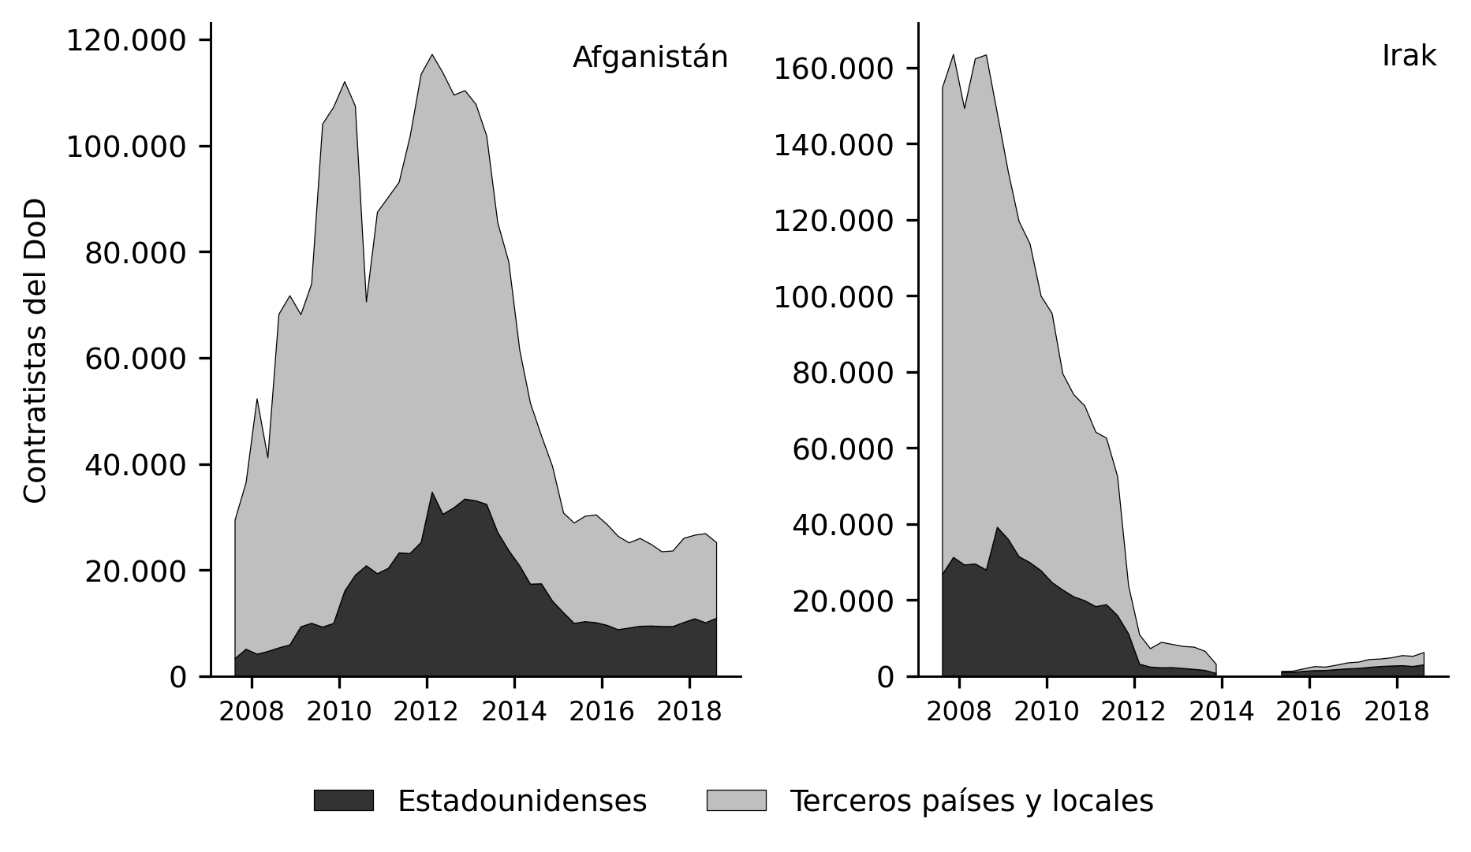
El ejército regular estadounidense pasó de 18 a 10 divisiones tras la Guerra Fría, con recortes concentrados en el apoyo logístico, y la CBO (2008) atribuye a esa reducción y a la externalización general de funciones no inherentemente gubernamentales, la dependencia posterior de contratistas. La proporción entre contratistas y militares, que había sido de 1 a 5 en Vietnam y de 1 a 55 en la guerra del Golfo de 1991, alcanzó 1 a 1 en Irak a comienzos de 2008, con al menos 190.000 empleados de contratistas en ese teatro, de los que solo en torno al 20% eran estadounidenses.
La década de 1990 fijó, en paralelo, el modelo de pago en recursos, de manera que quedó inaugurada, en cierta manera, una posibilidad para obtener rentabilidad inmediata de las actividades de los grupos militares privados. El primer ejemplo documentado de este tipo de prácticas se encuentra en Executive Outcomes, el cual desplegó en Angola más de 550 hombres por unos 40 millones de dólares anuales y participaciones en concesiones petroleras y diamantíferas, y en Sierra Leona recuperó las zonas diamantíferas de Kono con un contrato de 35 millones mientras su filial Branch Energy obtenía concesiones de 25 años en la zona, aunque la empresa sostuvo haber cobrado en efectivo. Por su lado, Sandline International firmó en 1997 un contrato de 36 millones con Papúa Nueva Guinea para recuperar Bougainville, sede de la mina de cobre de Panguna.
Desde ese punto en adelante, Estados unidos toma el papel principal con las invasiones de Afganistán (2001) e Irak (2003) ampliando la escala de la actividad en ordenes de magnitud, con un máximo entre 2007 y 2012. Posteriormente, desde 2014 Rusia desarrolla con Wagner una fuerza subrogada financiada por el Estado y por los propios recursos que son capaces de tomar, y en la década de 2020 se suman como patrocinadores Turquía, Emiratos Árabes Unidos, Arabia Saudí y China entre otros, mientras se consolida un mercado transnacional de reclutas colombianos, sudaneses y sirios principalmente. Entre 2025 y 2026 el modelo se institucionaliza en Rusia con Africa Corps y resurge en el ámbito estadounidense con los contratos de Erik Prince y los planes para Venezuela.
Estados Unidos: el principal promotor
Despliegue en oriente medio
La serie más consistente procede de los censos trimestrales de contratistas del “CENTCOM” (comando del ejercito estadounidense que se encarga de las actividades en oriente medio), publicados desde 2008 junto a los niveles de tropas. En Afganistán, los contratistas del Departamento de Defensa pasaron de 29.473 en septiembre de 2007, frente a 24.500 militares, a un máximo de 117.227 en marzo de 2012, frente a 88.200. El aumento de tropas de 2010 invirtió temporalmente la relación, de modo que en marzo de 2011 había 99.800 militares y 90.339 contratistas, pero la retirada posterior llevó la proporción de contratistas al 62% en marzo de 2013 y al 79% en diciembre de 2014, con unos 40.000 frente a 10.600 soldados.
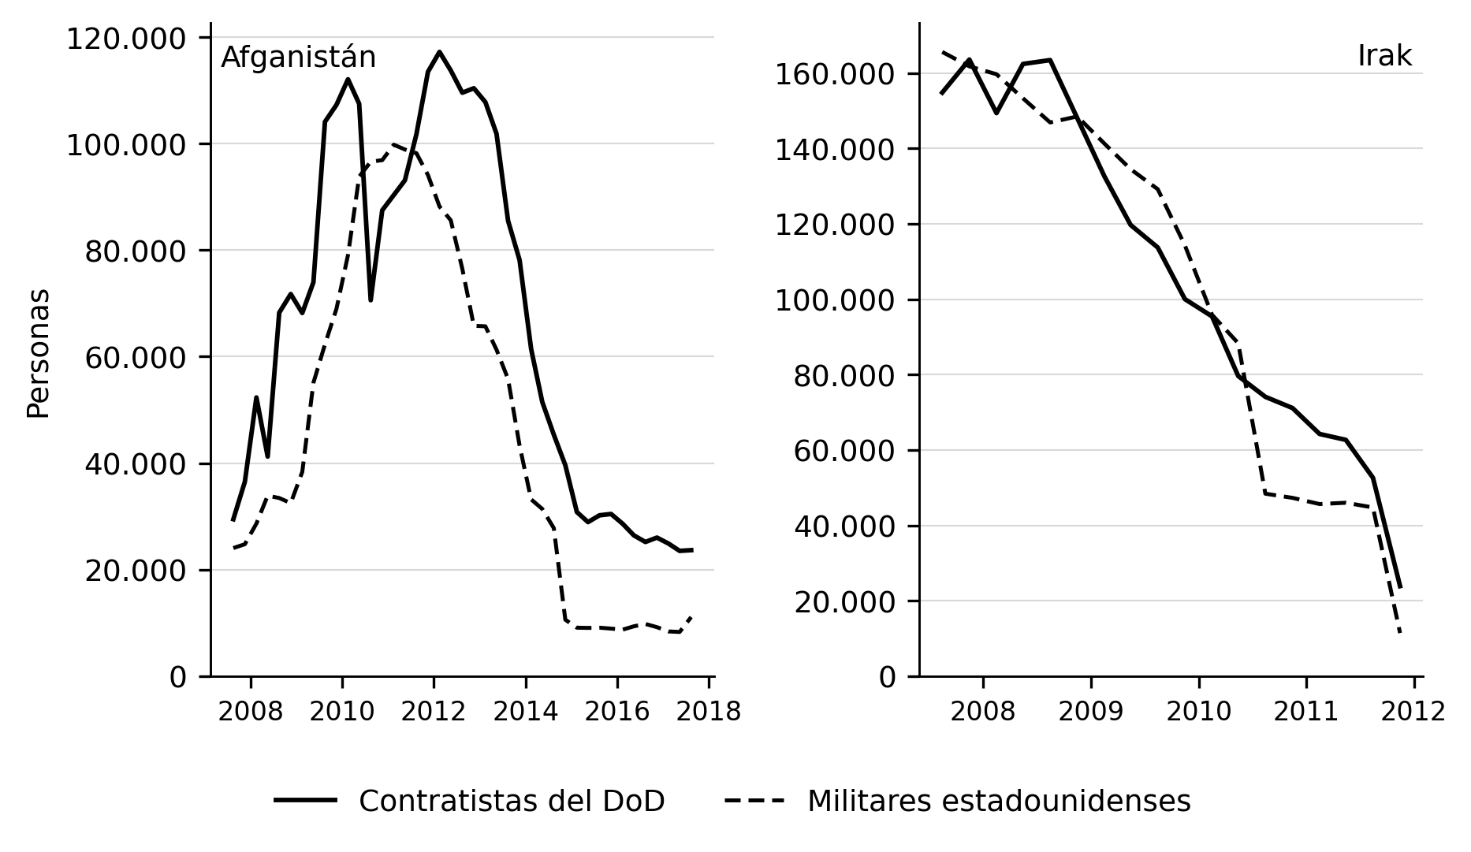
En el conjunto del área de CENTCOM se contabilizaron 49.451 contratistas a finales del ejercicio 2018 y 43.809 a finales de 2020, y tras la salida de Afganistán el total se estabilizó en torno a 20.000, con unos 21.000 en el segundo trimestre de 2024, de los que 5.455 estaban en Irak y Siria. La serie comparable de tropas, en cambio, dejó de publicarse a finales de 2017, por lo que cualquier ratio posterior es una estimación. La externalización alcanza también a la inteligencia, donde en 2008 los contratistas eran el 29% del personal y absorbían el 49% del presupuesto de personal.
Flujos de dinero y concentración
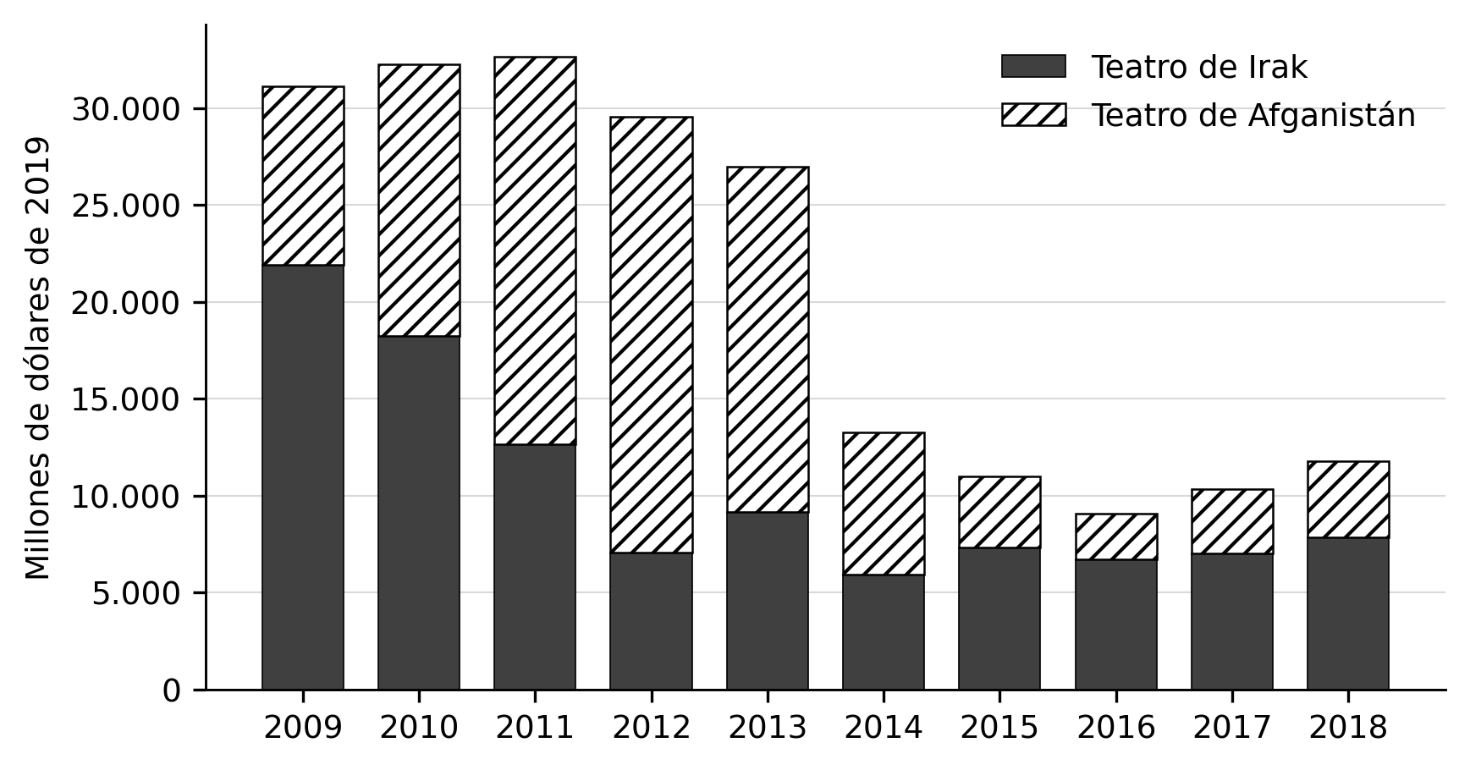
Según Profits of War (Hartung y Semler, 2025), los 2,4 billones de dólares contratados por el Pentágono entre 2020 y 2024 representan el 54% de su gasto discrecional, frente al 41% de la década de 1990, y 771.000 millones de ellos, el 32%, fueron a solo 5 empresas, Lockheed Martin (313.000 millones), RTX (145.000), General Dynamics (116.000), Boeing (115.000) y Northrop Grumman (81.000). La GAO cifró el gasto en servicios contratados en 195.000 millones en 2010, el doble que en 2001.
En Irak, al menos 138.000 millones fueron a contratistas según el Financial Times , el 52% a 10 empresas y 39.500 millones solo a la empresa KBR, a menudo sin concurso, y en Afganistán más del 40% de los 108.000 millones pagados a contratistas entre 2002 y 2022 fue a 14 empresas y más de un tercio a receptores no divulgados (Costs of War). La Comisión sobre Contratación en Tiempo de Guerra estimó además, que de 206.000 millones en contratos y subvenciones en ambos países se perdieron entre 31.000 y 60.000 millones por fraude y despilfarro, unos 12 millones diarios.
Funciones delegadas
La externalización cubre todo el espectro militar. El contrato logístico LOGCAP III, adjudicado sobre todo a KBR, superó los 35.000 millones de dólares, y Blackwater pasó de facturar menos de 1 millón al Gobierno federal antes de 2001 a acumular más de 1.000 millones en 2007, antes de integrarse en 2010 en un contrato marco de protección diplomática de 10.000 millones. DynCorp recibió 2.800 millones para entrenar y equipar a la policía afgana, el 69% de los fondos de reconstrucción del Departamento de Estado en Afganistán entre 2002 y marzo de 2013 (SIGAR), y ejecutó la fumigación aérea del Plan Colombia con un contrato de unos 600 millones. Por su lado, en un plano menos expuesto, CACI cobró 31 millones por aportar interrogadores en Abu Ghraib y la CIA pagó 81 millones a Mitchell Jessen & Associates por su programa de técnicas de “interrogatorio reforzado”, mientras que en operaciones de información el Pentágono pagó 540 millones a Bell Pottinger entre 2007 y 2011 por contenidos que incluían vídeos atribuidos falsamente a insurgentes.
Dónde operan y qué intereses protegen
En Irak, la Autoridad Provisional de la Coalición eximió en 2003 a los contratistas de la jurisdicción iraquí mediante la Orden 17 y, mediante la Orden 39, permitió la propiedad extranjera del 100% de las empresas del país, salvo en recursos naturales, con repatriación íntegra de beneficios. La protección de los oleoductos se adjudicó a la británica Erinys, y la estadounidense AirScan recibió 10 millones de dólares para vigilarlos desde el aire. Los datos no muestran, sin embargo, una apropiación exclusiva del crudo, ya que en las licitaciones de 2009 los grandes campos se repartieron entre compañías de varios países, incluidas la china CNPC y la rusa Lukoil junto a las inglesas BP y Shell y la propia estadounidense ExxonMobil, de modo que el beneficio documentado para el capital estadounidense se concentró en los contratos de servicios.
Colombia ofrece el caso mejor documentado de protección de un activo privado con fondos públicos y contratistas. El oleoducto Caño Limón–Coveñas, operado por Ecopetrol con Occidental y Repsol, transporta cerca del 20% del crudo del país, y desde 2002 Estados Unidos destinó unos 99 millones de dólares a equipar y entrenar a 1.600 soldados colombianos para proteger sus primeros 177 kilómetros, mientras Ecopetrol y Occidental entregaban unos 8,65 millones anuales a las fuerzas armadas de la zona (GAO, 2005). Occidental había contratado en 1997 a AirScan para la vigilancia aérea del oleoducto, y el 13 de diciembre de 1998 un bombardeo de la Fuerza Aérea colombiana sobre Santo Domingo, en cuya identificación de objetivos participó la aeronave de AirScan según los supervivientes, causó 17 muertos, 6 de ellos niños (Corte Interamericana de Derechos Humanos). La demanda contra ambas empresas en Estados Unidos fue desestimada por tratarse de “una cuestión política no justiciable”.
En Afganistán no existe un activo extractivo asociado al despliegue, pero existe un flujo de fondos públicos hacia los contratistas y, desde ellos, hacia la economía de guerra local. Incluso en Palestina, la Gaza Humanitarian Foundation recibió en 2025 30 millones del Departamento de Estado y subcontrató a Safe Reach Solutions y UG Solutions para custodiar sus centros de distribución de alimentos, en cuyo entorno la ONU registró 615 de las 798 muertes de personas que buscaban ayuda entre el 27 de mayo y el 7 de julio de 2025, en su mayoría por disparos que atribuyó principalmente al ejército israelí, sin que exista una cuantificación oficial del papel directo de los contratistas.
En Haití, Vectus Global, de Erik Prince, opera desde marzo de 2025 con unos 200 efectivos bajo un contrato de 10 años que combina “seguridad y gestión” de la recaudación aduanera en la frontera dominicana, y entre marzo de 2025 y enero de 2026 se atribuyen al menos 1.243 muertos, 17 de ellos niños, a los drones explosivos de la fuerza vinculada al contrato, que el Gobierno estadounidense declaró no financiar ni supervisar. En la República Democrática del Congo, que produce en torno al 70% del cobalto mundial, Frontier Services Group firmó en abril de 2025 un acuerdo para “proteger” la logística minera y agilizar la recaudación de impuestos sobre los minerales, y a comienzos de 2026 el equipo de Vectus volvió a centrarse en la supervisión de esos ingresos.
Venezuela constituye el caso más reciente y explícito. Tras la captura de Nicolás Maduro por fuerzas estadounidenses el 3 de enero de 2026, la CNN informó el 15 de enero de que la Administración preparaba el uso de contratistas privados para proteger activos petroleros en lugar de tropas, y en febrero el Tesoro autorizó mediante licencia general a las empresas de servicios petroleros a operar en el país. A finales de agosto, la Casa Blanca detalló un acuerdo por el que el Gobierno interino concede a North American Blue Energy Partners (NABEP) concesiones de 100 años sobre 17 campos con unos 65.000 millones de barriles de reservas probadas, alrededor del 20% del total, del que la Oficina de Capital Estratégico del Pentágono obtiene el 35% del capital y el Departamento de Estado el derecho a comprar el 20% de la producción a coste. En septiembre, Chevron anunció más de 7.000 millones de inversión en 5 años para duplicar su producción hasta unos 600.000 barriles diarios. A la fecha de redacción no se ha documentado públicamente el volumen de contratistas de seguridad desplegados, pero se conoce de su existencia.
El beneficio del “anonimato”
Una de las principales ventajas de este tipo de empresas, es la invisibilidad de las bajas tanto ajenas como propias mientras se sigue manteniendo una presión, o incluso un frente bélico abierto para asegurar la extracción imperialista. Especialmente en estados unidos, se ha registrado históricamente un descontento generalizado con gran impacto electoral, causado por las bajas en su ejército, por lo que también existe un interés en minimizarlas para poder proyectar una imagen positiva de los saqueos y la violencia ejercida en territorio ajeno. Sin ir más lejos, en las guerras posteriores al 11 de septiembre murieron 7.567 contratistas estadounidenses sólo en Afganistán e Irak (3.917 en Afganistán y 3.650 en Irak) frente a 7.052 militares, según Costs of War, y su proporción sobre el total de muertes estadounidenses pasó del 4% en 2003 al 47% en 2010, año en cuyo primer semestre los contratistas muertos en Afganistán (232) superaron por primera vez a los militares (195) según un estudio de Schooner y Swan. Como estas muertes solo se registran mediante reclamaciones al seguro obligatorio del Defense Base Act, no figuran en las cifras oficiales de bajas, y los contratistas tampoco computan en los topes de efectivos fijados por el Congreso, permitiendo básicamente, operar de manera mucho más severa sin limitaciones legales o evitando un mayor descontento social. Por su lado, el balance de gastos no da indicios de que este modelo sea más o menos costoso para las instituciones que las contratan, ya que CBO estimó en 2005 que el apoyo logístico con unidades propias costaría un 90% más en 20 años, pero en 2008 halló que el contrato de Blackwater costaba lo mismo que una unidad militar comparable, y sigue siendo un campo en el que no hay apenas información pública trazable.
Costes humanos y rendición de cuentas
El agregado es un dato prácticamente imposible de conseguir en este caso, pero existen ejemplos que demuestran la impunidad con la que actúan los gobiernos escondiéndose detrás de las armadas privadas. A partir de 437 informes internos de Blackwater, el Comité de Supervisión de la Cámara de Representantes documentó en 2007 195 incidentes con disparos desde 2005, en más del 80% de los cuales la empresa disparó primero pese a que su contrato solo autorizaba el uso defensivo de la fuerza. El 16 de septiembre de 2007 sus guardias mataron a 17 civiles en la plaza Nisour de Bagdad, y aunque el FBI consideró injustificadas al menos 14 muertes y 4 guardias fueron condenados en 2014, el presidente Trump los indultó en diciembre de 2020. El contrato Host Nation Trucking pagaba a señores de la guerra que a su vez pagaban a los talibanes por el paso de los convoyes, entre 1,6 y 2 millones de dólares semanales según una estimación interna, y un informe posterior cifró en 360 millones el dinero estadounidense que llegó a talibanes y redes criminales. Se estima asimismo que contratistas y subcontratistas del Departamento de Defensa captaron de forma abusiva a más de 250.000 trabajadores de terceros países para Irak.
En Abu Ghraib ningún interrogador civil fue procesado penalmente, y la única condena civil, de 42 millones de dólares impuesta a CACI en noviembre de 2024 por conspiración para torturar a 3 detenidos, más que los 31 millones que la empresa cobró por el servicio, fue confirmada por el Cuarto Circuito el 12 de marzo de 2026 y revocada por ese mismo tribunal el 28 de agosto de 2026 a la luz de la sentencia del Tribunal Supremo en Cisco Systems v. Doe, con devolución del caso para su archivo.
El frente interior
Además de para la política exterior, las compañías militares privadas también han demostrado tener ventajas de cara a la represión interna. En este aspecto, la detención migratoria es el uso interior de mayor escala. La proporción de detenidos por ICE ubicados en centros de detención privados pasó del 81% en enero de 2020 al 90,8% en julio de 2023, y en 2022 ICE aportó 1.050 millones de dólares a GEO Group, el 43,9% de sus ingresos, y 552 millones a CoreCivic, el 30% (dos empresas del sector). La ley presupuestaria de julio de 2025 asignó 45.000 millones para ampliar la capacidad hasta 100.000 camas, lo que eleva el presupuesto anual de ICE de unos 9.900 millones en 2024 a unos 28.000 millones, y en 2026 la agencia disponía de unas 70.000 camas. GEO facturó 2.630 millones en 2025 y prevé unos 3.000 millones en 2026, ambas empresas sumaron 1.400 millones en el segundo trimestre de ese año y el Estado ha comenzado a comprarles los centros, con 1.600 millones pagados a CoreCivic por 4 instalaciones y otros 734 millones por 2 más en agosto de 2026.
El patrón se repite en otros ámbitos internos. En 2005 Blackwater desplegó más de 600 empleados en Nueva Orleans con un contrato federal de 73 millones, a 950 dólares diarios por guardia, y en 2016–2017 la firma TigerSwan, nacida como contratista militar, vigiló e infiltró por cuenta de Energy Transfer Partners el movimiento contra el oleoducto Dakota Access en coordinación con las policías de al menos 5 estados, según más de 50.000 páginas de documentos internos hechos públicos en 2022.
Vías de financiación
El contrato directo es la vía principal, pero los datos permiten identificar al menos 8 modalidades adicionales por las que recursos públicos llegan a las CMSP o a los activos que protegen. La primera reside en la propia forma del contrato, puesto que en los contratos de coste reembolsable el margen se calcula sobre el gasto declarado y un mayor gasto genera un mayor beneficio, a lo que se suma la adjudicación sin concurso que la Comisión sobre Contratación en Tiempo de Guerra identificó como origen de buena parte de las pérdidas. La segunda consiste en financiar a terceros Estados para que compren a empresas estadounidenses, de modo que en el ejercicio 2025 el sistema de Ventas Militares al Exterior gestionó 104.400 millones de dólares, de los que 17.900 millones procedían de la Financiación Militar Extranjera y 10.600 millones de programas de construcción de capacidades y asistencia de seguridad, fondos públicos que Gobiernos extranjeros gastan en bienes y servicios de empresas estadounidenses, incluidos entrenamiento y mantenimiento.
La tercera modalidad es la asistencia de seguridad dirigida a proteger activos privados, como los 99 millones asignados al oleoducto de Occidental o los fondos antinarcóticos que pagaron los contratos de DynCorp, y la cuarta la financiación pública de la inversión protegida, como los 4.700 millones aprobados por el banco público de exportación (EXIM) para el proyecto de gas de TotalEnergies en Mozambique. La quinta son las subvenciones a intermediarios, como los 30 millones que la Gaza Humanitarian Foundation canalizó hacia contratistas de seguridad, y la sexta combina garantías de demanda y compra de activos, ya que entre 2009 y 2017 las leyes presupuestarias obligaron a ICE a mantener 34.000 camas de detención y desde 2025 el Estado compra los centros privados, a unos 307.000 dólares por cama en el caso de CoreCivic. La séptima es la participación en el capital y en la producción, representada por el 35% de NABEP en manos del Pentágono y el derecho a comprar el 20% del crudo a coste, y la octava agrupa el cobro en rentas del país anfitrión, como la recaudación aduanera haitiana o la fiscalidad minera congoleña, y la cobertura de riesgos, dado que las primas del seguro del Defense Base Act se repercuten al Gobierno y la CIA asumió más de 1 millón de dólares en gastos jurídicos de Mitchell Jessen.
Estas modalidades se sostienen sobre influencias y puertas giratorias que aseguran la fluidez del financiamiento y la asignación de presupuestos públicos de cualquiera de las formas. La Oficina de Rendición de Cuentas del Gobierno (GAO) constató que en 2019 las 14 mayores contratistas empleaban a 1.718 antiguos altos cargos y responsables de adquisiciones del Departamento de Defensa, y el sector gastó 136,8 millones de dólares en lobby en 2023, año en que 616 de sus 897 lobistas, el 68,7%, procedían de puestos públicos (OpenSecrets). En la detención migratoria, GEO Group y CoreCivic donaron 500.000 dólares cada una al comité inaugural presidencial de 2025, y el director en funciones de ICE, David Venturella, es un antiguo directivo de GEO.
Tabla 1. Modalidades de financiación estatal documentadas por potencia
Modalidad |
Estados Unidos |
|---|---|
Presupuesto o contrato directo |
2,4 billones de dólares (2020–2024) |
Contratos indirectos a vinculados |
Asistencia de seguridad vía terceros Estados |
Pago en recursos o rentas |
Aduanas de Haití y fiscalidad minera del Congo |
Financiación de la inversión protegida |
EXIM (4.700 millones en Mozambique) |
Participación en el capital |
35% de NABEP en Venezuela |
Wagner/Africa Corps
El grupo Wagner de origen ruso, rebautizado recientemente como Africa Corps, es otro de los ejemplos más mediáticos fuera de estados unidos. Tras el motín del previo dirigente del grupo Yevgeny Prigozhin de junio de 2023, Vladímir Putin reconoció que Wagner recibió del presupuesto 86.262 millones de rublos entre mayo de 2022 y mayo de 2023, unos 1.000 millones de dólares, a los que se suman unos 80.000 millones de rublos cobrados en contratos públicos por Concord, la empresa de catering del propio Prigozhin. La prohibición formal del mercenarismo en el Código Penal ruso (artículo 359) permitió al Kremlin negar durante años cualquier vínculo.
La segunda fuente de financiación son los recursos del país anfitrión (donde operan). En Siria, la sociedad Evro Polis recibía el 25% de los ingresos de los campos de petróleo y gas recuperados por Wagner, según la resolución de sanciones de la Unión Europea de 2021, y en 2020 declaró ventas de 134 millones de dólares con un beneficio neto de 90 millones (Financial Times). En la República Centroafricana, las sociedades Lobaye Invest, Midas Resources y Diamville controlan la mina de oro de Ndassima y redes de comercialización de diamantes. En Sudán se sacaron de contrabando unas 32,7 toneladas de oro, valoradas en 1.900 millones, entre febrero de 2022 y febrero de 2023, mientras que en Mali el acuerdo inicial con la junta se estimó en unos 10 millones mensuales. En conjunto, el informe Blood Gold (2023) cifra en más de 2.500 millones lo obtenido en los 3 países desde febrero de 2022.
Ucrania es el teatro donde Wagner alcanzó su mayor escala. En la guerra del Donbás de 2014–2015, las estimaciones de fuentes abiertas sitúan su despliegue máximo entre 2.500 y 5.000 efectivos, con funciones de apoyo, inteligencia y combate directo. En estimaciones hechas por el gobierno británico (pudiendo mostrar un sesgo contrario a rusia y a Wagner) calcularon que sus combatientes pasaron de unos 1.000 en marzo de 2022 a cerca de 20.000 a finales de ese año, en torno al 10% de las fuerzas terrestres rusas, y en diciembre Washington calculaba que 40.000 de sus aproximadamente 50.000 miembros eran presos. En mayo de 2023 Prigozhin afirmó haber reclutado 50.000 presos, de los que alrededor del 20% murió, y cifró en 20.000 los muertos en Bajmut, la mitad de ellos presos. Las cifras más amplias proceden de canales vinculados al grupo, según las cuales, hasta mayo de 2023 pasaron por Ucrania 78.000 combatientes de Wagner, 49.000 de ellos presos, con 22.000 muertos y 40.000 heridos, de modo que solo unos 16.000, alrededor del 20% del total, habrían salido indemnes.
Fuera de Ucrania, el despliegue fue menor en efectivos, pero mucho más extenso geográficamente, puesto que según algunas estimaciones el grupo llegó a operar en unos 30 países con alrededor de 5.000 combatientes. La expansión comenzó en Siria, donde Wagner combatía desde octubre de 2015 en apoyo del Gobierno de Bashar al-Asad con hasta 2.000 efectivos en distintos momentos. Continuó en Libia, donde los expertos de sanciones de la ONU informaron en 2020 de hasta 1.200 efectivos abastecidos por aviones militares rusos, según el Mando de África de Estados Unidos, y en Sudán, con presencia documentada desde 2017. En la República Centroafricana y en Madagascar llegó en 2018, y en febrero de 2023 el embajador ruso reconocía 1.890 "instructores rusos" en el primero de esos países. En Mozambique, en cambio, el despliegue de septiembre de 2019 fracasó, ya que al menos 7 mercenarios murieron en emboscadas y el contingente se retiró a los 2 meses. La entrada en Malí, a finales de 2021, se planteó con unos 1.000 efectivos. Un informe del CRS observa que los países con presencia abierta de Wagner comparten insurgencias internas y relaciones difíciles con sus donantes tradicionales, y que varios de ellos, como la República Centroafricana, Malí, Chad y Burkina Faso, son antiguas colonias francesas.
En junio de 2025 Wagner fue sustituida en Malí por Africa Corps, dependiente al 100% del Ministerio de Defensa ruso y de tamaño similar según Human Rights Watch. Con ese cambio el modelo pasa de la fuerza formalmente privada al despliegue estatal directo, aunque conserva buena parte de los combatientes y mandos del grupo a la vez que logra mantenerse en los vacíos legales sobre los que operan estos grupos. Las batallas con participación rusa en Malí bajaron de 537 en 2024 a unas 24 mensuales en 2026, y desde abril de 2026 una ofensiva conjunta del Frente de Liberación del Azawad y el JNIM forzó la retirada maliense y rusa de Kidal, Aguelhok y Tessalit.
El despliegue ruso en el Sahel sucedió a la expulsión de la operación francesa Barkhane de Malí (2022), Burkina Faso (2023) y Níger (2023), y en Níger, cuyo uranio explotaba la francesa Orano, la junta retiró en 2024 el permiso de la mina de Imouraren y en 2025 nacionalizó la sociedad minera SOMAÏR, de modo que el cambio de potencia protectora coincidió con un cambio en el control de los recursos.
Otras potencias
Los Emiratos Árabes Unidos pagaron 1,5 millones de dólares mensuales a la estadounidense Spear Operations Group por un programa de asesinatos selectivos en Yemen y más de 529 millones a la fuerza R2, organizada por Erik Prince con 800 combatientes extranjeros. En Sudán, la red que reclutó exmilitares colombianos para las Fuerzas de Apoyo Rápido (RSF) estaba dirigida desde los Emiratos y fue sancionada por el Tesoro estadounidense en diciembre de 2025 y abril de 2026, con estimaciones que van de unos 380 desplegados documentados por La Silla Vacía a hasta 2.000 reclutados según la ONU. Los Emiratos, que niegan apoyar a las RSF, importaron 29 toneladas de oro de Sudán en 2024, frente a 17 en 2023, además de 18 de Chad y 9 de Libia, países que Swissaid identifica como salidas del oro controlado por las RSF, y según el Banco Central de Sudán recibieron casi el 97% de las exportaciones oficiales de oro de 2024, por 1.520 millones de dólares, el 48,5% de todas las exportaciones del país. Arabia Saudí, por su parte, reclutó hasta 14.000 milicianos sudaneses para Yemen, entre un 20% y un 40% de ellos menores de 14 a 17 años, con unos 480 dólares mensuales.
Turquía recurrió a SADAT, fundada por el exgeneral Adnan Tanrıverdi, antiguo asesor jefe del presidente Erdoğan, que en 2020 supervisaba y pagaba a unos 5.000 combatientes sirios en Libia según el Departamento de Defensa estadounidense y la ONU, cifra que el Observatorio Sirio de Derechos Humanos eleva a 18.000 de forma acumulada, con 468 muertos. Ese despliegue coincidió con el memorando de delimitación marítima firmado en noviembre de 2019 entre Turquía y el Gobierno de Trípoli, que amplía las zonas económicas reclamadas por Ankara en el Mediterráneo oriental.
El Reino Unido posee el sector más maduro, con 385.242 agentes con licencia y una facturación de 8.790 millones de libras en 2021, y su empresa Aegis obtuvo en Irak el contrato de coordinación de seguridad de la reconstrucción por 293 millones de dólares, renovado por unos 475 millones, hasta superar en 2011 los 1.000 millones de ingresos procedentes del Gobierno estadounidense. China mantiene en el exterior entre 20 y 40 empresas de seguridad con unos 3.200 efectivos según MERICS y el CSIS, que protegen proyectos de la “Franja y la Ruta” —estrategia con la que china expande su industria a terceros países— en Asia Central, Pakistán, Irak y unos 14 países africanos, normalmente desarmadas y subcontratando equipos locales, mientras en Pakistán el Estado anfitrión asume el coste principal con una división especial de unos 15.000 soldados asignada al corredor económico China-Pakistán. Israel se ha especializado en inteligencia privatizada, con NSO Group, que ingresó 243 millones de dólares en 2020 y cuyo programa Pegasus se detectó en 45 países, y con empresas como Modi'in Ezrahi custodiando puestos de control y asentamientos en Cisjordania por cuenta del Estado.
Mapa de intereses
La Tabla 2 reúne los despliegues en los que la relación entre presencia armada privada y un recurso o infraestructura concreta (dejando claro que ese activo supone un beneficio inmediato pero no siempre es la única razón de la intervención) está respaldada por fuentes, sin pretender recoger la totalidad de operaciones, dada la opacidad del sector.
Tabla 2. Despliegues de fuerza privada y activos asociados
País |
Patrocinador o cliente |
Actor privado |
Activo inmediato |
Magnitud documentada |
|---|---|---|---|---|
Angola (1993–95) |
Gobierno angoleño |
Executive Outcomes |
Petróleo y diamantes |
40 millones de dólares anuales más concesiones |
Sierra Leona (1995–97) |
Gobierno sierraleonés |
Executive Outcomes, Branch Energy |
Diamantes de Kono |
Concesiones de 25 años |
Papúa Nueva Guinea (1997) |
Gobierno |
Sandline |
Mina de cobre de Panguna |
Contrato de 36 millones |
Colombia (1997–) |
Occidental y Estados Unidos |
AirScan, DynCorp |
Oleoducto Caño Limón (20% del crudo nacional) |
99 millones de ayuda estadounidense |
Irak (2003–) |
Estados Unidos |
KBR, Erinys, AirScan, Aegis |
Petróleo y reconstrucción |
138.000 millones a contratistas |
Siria (2016–) |
Rusia |
Wagner, Evro Polis |
Petróleo y gas |
25% de los ingresos de los campos |
RCA, Malí y Sudán (2017–) |
Rusia |
Wagner, Africa Corps |
Oro y diamantes |
Más de 2.500 millones desde 2022 |
Sudán (2024–) |
Emiratos (negado) |
Reclutadores colombianos |
Oro |
29 toneladas importadas por Emiratos en 2024 |
Mozambique (2019–) |
Gobierno y TotalEnergies |
Wagner, Dyck Advisory Group |
Gas natural licuado |
Proyecto de 20.000 millones |
RD del Congo (2025–) |
Gobierno |
Frontier Services Group, Vectus |
Minería y fiscalidad minera |
70% del cobalto mundial |
Haití (2025–) |
Gobierno de transición |
Vectus Global |
Aduanas |
Contrato de 10 años |
Venezuela (2026–) |
Estados Unidos |
Contratistas previstos |
Petróleo |
65.000 millones de barriles y 35% para el Pentágono |
Pakistán |
China |
Empresas de seguridad chinas |
Corredor económico |
15.000 soldados paquistaníes asignados |
Mozambique es uno de los casos más remarcables, puesto que condensa varios de estos rasgos. En Cabo Delgado, donde TotalEnergies desarrolla un proyecto de gas natural licuado de 20.000 millones de dólares, la insurgencia había causado hasta 2021 más de 2.600 muertos y 700.000 desplazados y puesto en riesgo hasta 120.000 millones de inversión. Wagner se desplegó en 2019 y se retiró a los pocos meses tras sufrir bajas, Dyck Advisory Group aportó apoyo aéreo hasta abril de 2021 y desde julio de ese año la seguridad descansa en tropas ruandesas, mientras TotalEnergies firmaba en 2020 un acuerdo con el Gobierno para financiar la logística de una fuerza conjunta dedicada a su planta. El proyecto se relanzó en enero de 2026 con 4.700 millones de financiación del EXIM y la meta de producir en 2029, de modo que sobre un mismo activo operaron fuerzas privadas de 2 potencias y un ejército extranjero. En el mar, tras el máximo de la piratería somalí (2005–2012), más de la mitad de los buques que cruzan el océano Índico embarcan guardias armados privados.
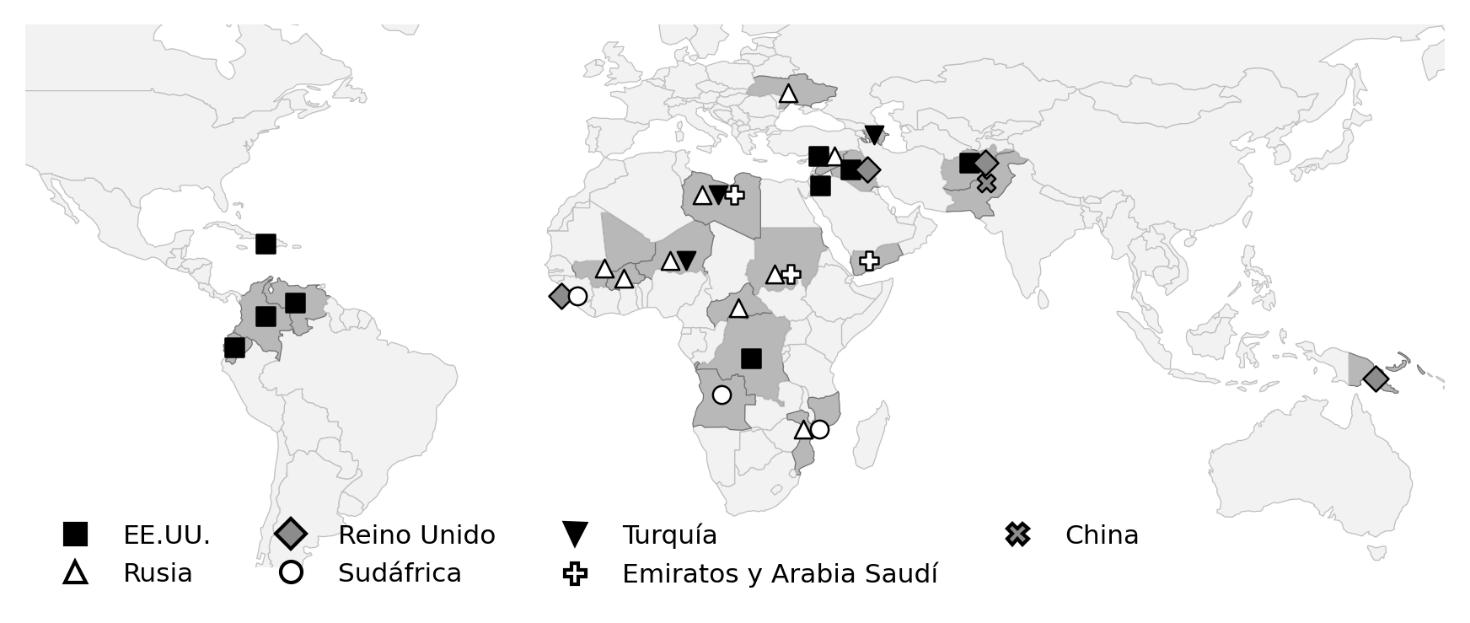
A partir de estos casos pueden distinguirse al menos 6 mecanismos por los que la fuerza privada interviene en la circulación de valor entre periferia y centro. El primero es la extracción directa, en la que la empresa cobra en recursos o rentas fiscales del país anfitrión y se convierte en agente extractor, como Executive Outcomes, Evro Polis, las sociedades mineras de Wagner o Vectus en las aduanas haitianas. El segundo es la protección de la inversión extranjera en sectores extractivos, visible en Caño Limón y Cabo Delgado, y el tercero la protección de rutas y cadenas de suministro, que ejercen la seguridad marítima privada y la cobertura de la Franja y la Ruta. El cuarto es el sostenimiento de gobiernos que otorgan el acceso, como la protección de Wagner al presidente centroafricano Touadéra y a las juntas del Sahel, los 100 efectivos de Africa Corps asignados a la guardia del presidente burkinés Traoré o los gobiernos de transición que firman contratos y concesiones en Haití y Venezuela. El quinto es la contención de la oposición a los proyectos, documentada en Standing Rock, en la mina de Porgera en Papúa Nueva Guinea o en el caso Bowoto contra Chevron en Nigeria, y el sexto, cuantitativamente el mayor, es la transferencia de fondos públicos del centro hacia sus propias empresas.
La “fuerza laboral” del sector
La composición de las plantillas, hecho que no suele aparecer en muchos de los estudios relacionados con la temática, reproduce la jerarquía entre centro y periferia. En Afganistán más del 70% de los contratistas eran extranjeros o afganos en 2012, y en el área de CENTCOM el 47% eran en 2024 nacionales de terceros países, procedentes sobre todo del sur y sudeste de Asia, mientras que las fuerzas subrogadas reclutan casi en su totalidad en países periféricos como Colombia, Sudán, Siria o Nepal, o entre los presos, como hizo Wagner con unos 50.000 reclusos para Ucrania.
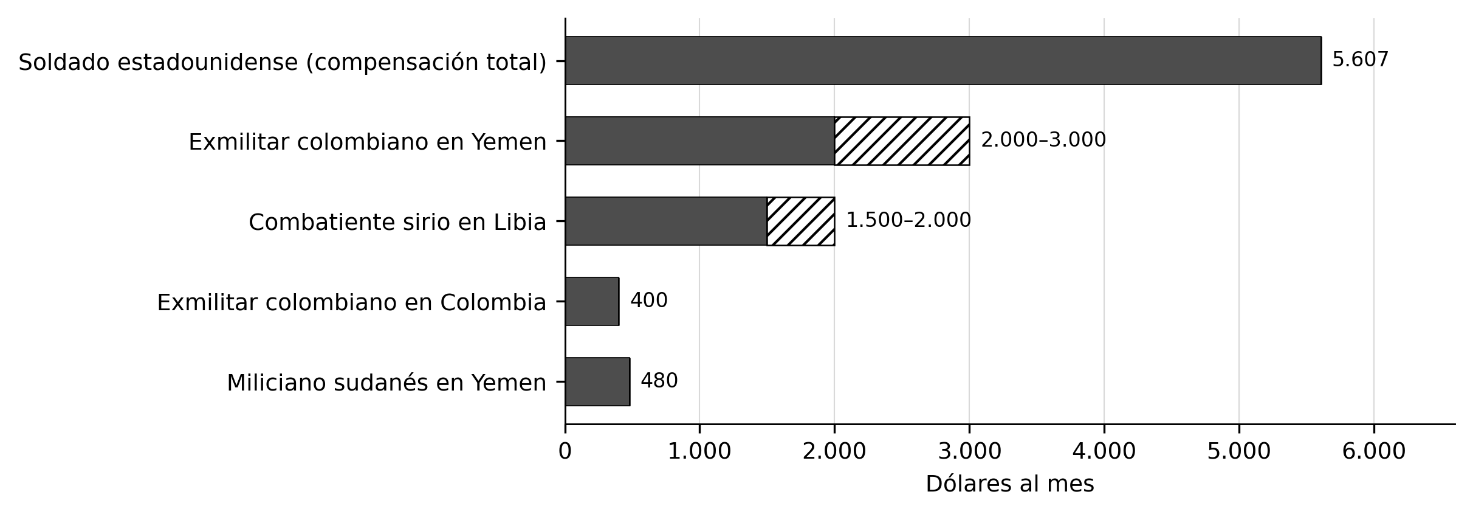
Las diferencias salariales son del mismo orden que las medidas para la economía general. Un soldado estadounidense recibe una compensación de unos 67.000 dólares anuales y un guardia de Blackwater se facturaba a 950 dólares diarios en Nueva Orleans, mientras que un exmilitar colombiano cobraba entre 2.000 y 3.000 dólares mensuales en Yemen, frente a unos 400 en su país, un combatiente sirio en Libia entre 1.500 y 2.000 y un miliciano sudanés en Yemen unos 480. El riesgo mortal se traslada igualmente, puesto que alrededor del 75% de los contratistas no son estadounidenses y sus muertes rara vez se reclaman al seguro del Defense Base Act, razón por la cual Costs of War considera la cifra de 8.189 un mínimo, ya que hay casos como el de Adhikari contra Daoud & Partners, que documenta el reclutamiento engañoso de 12 nepalíes asesinados en Irak en 2004 de camino a una base estadounidense.
Conclusiones
Los datos permiten contrastar cada uno de los rasgos enunciados en la introducción. La concentración se observa en que los contratistas principales del Pentágono pasaron de 51 a 5 en 30 años y recibieron el 32% de los 2,4 billones contratados entre 2020 y 2024, y en que 10 empresas se llevaron el 52% del gasto en contratistas en Irak, suponiendo un aumento considerable respecto a experiencias pasadas. La simbiosis entre Estado y capital privado en este aspecto se documenta en Estados Unidos con los 1.718 antiguos altos cargos empleados por las mayores contratistas, con el 68,7% de lobistas procedentes de puestos públicos y con la participación del Pentágono en el 35% de una petrolera, o con las partidas presupuestarias que en cualquiera de sus formas financian con cada vez más dinero este tipo de empresas para ejecutar labores que el estado no puede asumir de manera directa; en Rusia con la financiación presupuestaria de Wagner y los contratos públicos de su fundador, y en Turquía con la dirección de SADAT por un antiguo asesor presidencial.
La exportación de capital protegida por fuerza privada cuenta con casos, como el oleoducto de Occidental respaldado con 99 millones de ayuda pública, el proyecto de 20.000 millones de TotalEnergies financiado por el EXIM o las concesiones de 100 años en Venezuela. La competencia entre potencias por los mismos espacios se refleja en la sucesión de Barkhane por Wagner en el Sahel, en la presencia simultánea de fuerzas rusas, turcas y emiratíes en Libia, en la sucesión de actores armados en torno al gas de Cabo Delgado y en el acuerdo venezolano de 2026, presentado expresa y explícitamente como un desplazamiento de intereses chinos y rusos. La extracción de valor aparece tanto en forma directa, con el 25% del petróleo sirio, los más de 2.500 millones en oro africano, las concesiones diamantíferas de los años noventa o la recaudación aduanera haitiana, como en forma indirecta, mediante la protección de inversiones y rutas, el sostenimiento de gobiernos que conceden el acceso y el empleo de mano de obra militar periférica a salarios muy inferiores a los del centro.
Con todo ello, queda patente que pese a que las condiciones concretas de desarticulación de ejércitos regulares que permitieron (entre muchas otras razones citadas que aún siguen vigentes) la rápida proliferación de diferentes ejemplos de compañías militares privadas, estas han llegado para quedarse. Estas ofrecen la posibilidad de profundizar en los mecanismos imperialistas de extracción de valor y hacer la guerra entre potencias, a la vez que difuminan la responsabilidad directa de los estados promotores o incluso actúan de amortiguador mediático para externalizar las bajas del ejercito regular como se ve en los estados unidos. Bajas que, por otra parte, se le causan en su mayoría a milicianos extranjeros. De igual manera, es esclarecedor el mapa de actividad, concentrando la presencia de los grupos en zonas del sur global en disputa por qué potencia logra el control efectivo del territorio, con lo que, junto a lo mencionado en las líneas inmediatamente anteriores, se puede concluir que es un modelo que es de utilidad tanto en periodos de “paz” como de “guerra”, y que cabría esperar su crecimiento en los años venideros a la vez que encuentran nuevas formas para que exista una transferencia de operar eludiendo responsabilidades legales .
Limitaciones de los datos
Las cifras de contratistas están subcontabilizadas de forma sistemática, ya que entre otros, el Departamento de Defensa de los Estados Unidos no recopiló datos hasta 2007–2008, dejó de publicar las tropas desplegadas en 2017 y excluyó en 2014 hasta 100.000 millones de dólares de su estimación de gasto en servicios según la GAO. Además de estos factores concretos, dado el carácter secreto de los contratos y los registros, existe una gran variedad de resultados en las fuentes documentales (las cuales en algunos casos son relativamente antiguas debido a que provienen de archivos desclasificados) y ninguna de ellas es capaz de captar la totalidad del fenómeno agregado a pesar de que los ejemplos que se emplean han sido contrastados.
Fuentes de interés
Hartung, W. D., & Semler, S. (2025). Profits of war: Top beneficiaries of Pentagon spending, 2020–2024. Quincy Institute for Responsible Statecraft; Costs of War Project, Watson Institute, Brown University.
Peters, H. M. (2019). Department of Defense contractor and troop levels in Afghanistan and Iraq: 2007–2018 (CRS Report No. R44116). Congressional Research Service.https://www.everycrsreport.com/files/20190510_R44116_f33a520794fcc4d9764a2d52dcab1779afdfb043.html
Congressional Budget Office. (2008). Contractors' support of U.S. operations in Iraq. Congress of the United States.
Commission on Wartime Contracting in Iraq and Afghanistan. (2011). Transforming wartime contracting: Controlling costs, reducing risks (Final report to Congress).
Arieff, A. (2023). Russia's Wagner Group in Africa: Issues for Congress (CRS In Focus No. IF12389). Congressional Research Service.https://www.everycrsreport.com/files/2023-04-26_IF12389_11c30511f66eb91a36abfcc5e9509a3a8b62bb18.pdf