China absorbe el 23 % de su banca regional para amortiguar el colapso inmobiliario
La Administración Nacional de Regulación Financiera de China elimina más de 670 entidades bancarias rurales en un año y transfiere sus pasivos a los grandes bancos del Estado tras la caída del crédito local.
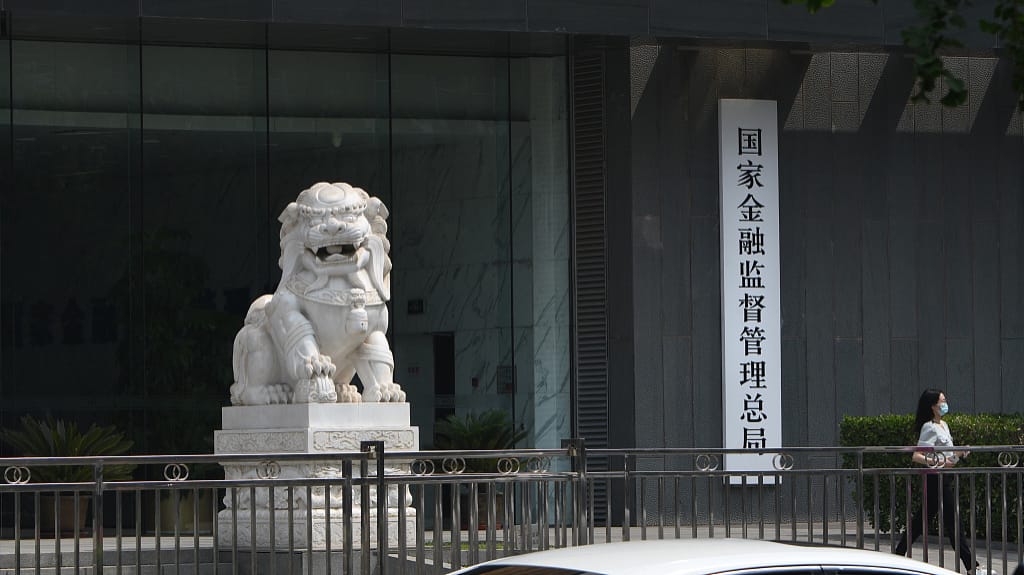
La Administración Nacional de Regulación Financiera de China (NFRA) y la gran banca pública del país han acelerado durante este último año la absorción y cierre de entidades bancarias regionales, alcanzando un récord histórico de más de 670 clausuras en un solo año. Esta oleada de fusiones y disoluciones, concentrada casi en su totalidad en zonas rurales y pequeñas ciudades, redujo el número total de instituciones de 4.076 a 3.139 entre 2021 y 2025, según indica el Financial Times. La medida supone una contracción de nada más y nada menos del 23 % del tejido bancario local en cuatro años dentro de un sistema financiero controlado por el Estado que maneja un activo total de 64 billones de dólares.
El movimiento de centralización responde a la caída del crédito comercial, la deflación y el hundimiento del sector inmobiliario, factores que mermaron los beneficios de las entidades más pequeñas y aumentaron el riesgo de impago. Para evitar que las insolvencias locales desencadenen quiebras en cadena, los grandes bancos estatales están asumiendo el pasivo y los activos de las pequeñas cajas rurales golpeadas por la pérdida de precio de los activos inmobiliarios. Jason Bedford, investigador del Instituto de Estudios de Asia Oriental de la Universidad Nacional de Singapur, señaló que “nunca antes se había visto una consolidación a esta escala” y situó estas maniobras en un esfuerzo por “eliminar el potencial de crisis de liquidez entre las instituciones pequeñas”.
Los bancos rurales y de ámbito municipal concentran más de un cuarto de todos los activos bancarios de China, pero sufren directamente el deterioro de las condiciones económicas en las regiones menos desarrolladas. La agencia de calificación Fitch detalló en un informe basado en datos de la NFRA que las pequeñas entidades constituyen “la parte más débil del sistema, con mala calidad de activos, baja capitalización y deficiencias de gestión”. Fitch añadió que el incremento de fusiones y disoluciones (proceso en el cual las deudas son asumidas por otra entidad de mayor tamaño) busca “endurecer la supervisión” sobre el sector.
Por su parte, la agencia Moody's afirmó que los cierres ejecutados por los organismos reguladores “ejemplifican el desafío que afrontan las instituciones regionales más débiles” y previó que “la absorción de entidades continuará mientras las autoridades intenten abordar los riesgos en las instituciones regionales más pequeñas y débiles”. El margen neto de interés (la diferencia entre el interés que la banca paga por los ahorros y el que cobra por los préstamos) se ha comprimido de manera sostenida en las mayores entidades bancarias del país.
La concentración del capital financiero en manos de las grandes estructuras estatales amortigua así el impacto inmediato de las pérdidas bancarias, pero las poblaciones rurales y pequeñas ciudades verán restringido el acceso al crédito local. Mientras la administración financiera busca blindar la solvencia general del sistema bancario reestructurando la deuda de una forma muy particular, la NFRA evitó responder a las peticiones de comentarios sobre el balance de cierres.
Este regulador central, se constituyó oficialmente el 18 de mayo de 2023 sobre la base de la antigua Comisión Reguladora de la Banca y los Seguros de China y subordinado directamente al Consejo de Estado para asumir las funciones de regulación de la industria financiera excepto el sector de valores.
La peculiaridad financiera china
En contraste con el funcionamiento habitual de las economías capitalistas desarrolladas, donde las crisis bancarias suelen resolverse mediante rescates públicos o con quiebras y procesos de consolidación determinados por el mercado, la liquidación y concentración de la banca regional china presenta un carácter atípico: se trata de una extinción planificada y preventiva, dirigida por el Estado para eliminar las entidades más débiles antes de que sus problemas de solvencia y morosidad desencadenen una gran crisis sistémica; en lugar de permitir quiebras desordenadas, las entidades de mayor tamaño absorben sus activos y pasivos, trasladando las pérdidas hacia el balance de la gran banca pública y preservando así la estabilidad financiera.
Este proceso supone, por tanto, una forma de ingeniería financiera preventiva a gran escala de la liquidez, donde el regulador central tiene el poder de sacrificar la autonomía y supervivencia del capital bancario regional en favor de la estabilidad del conjunto, al tiempo que las pérdidas permanecen en gran medida dentro del propio perímetro de propiedad estatal: los grandes bancos públicos actúan como amortiguadores del sistema, absorbiendo activos deteriorados y deuda problemática y socializando internamente los costes de la reestructuración, en lugar de dejar que estos sean determinados exclusivamente por la rentabilidad inmediata del capital privado.