El precio del transporte de crudo se dispara un 258% en dos meses
Mover petróleo se convierte en el negocio del siglo: el coste del transporte ya supone hasta el 25% del precio del crudo entregado, las navieras petroleras alcanzan valoraciones récord y el FMI revisa al alza la inflación global.

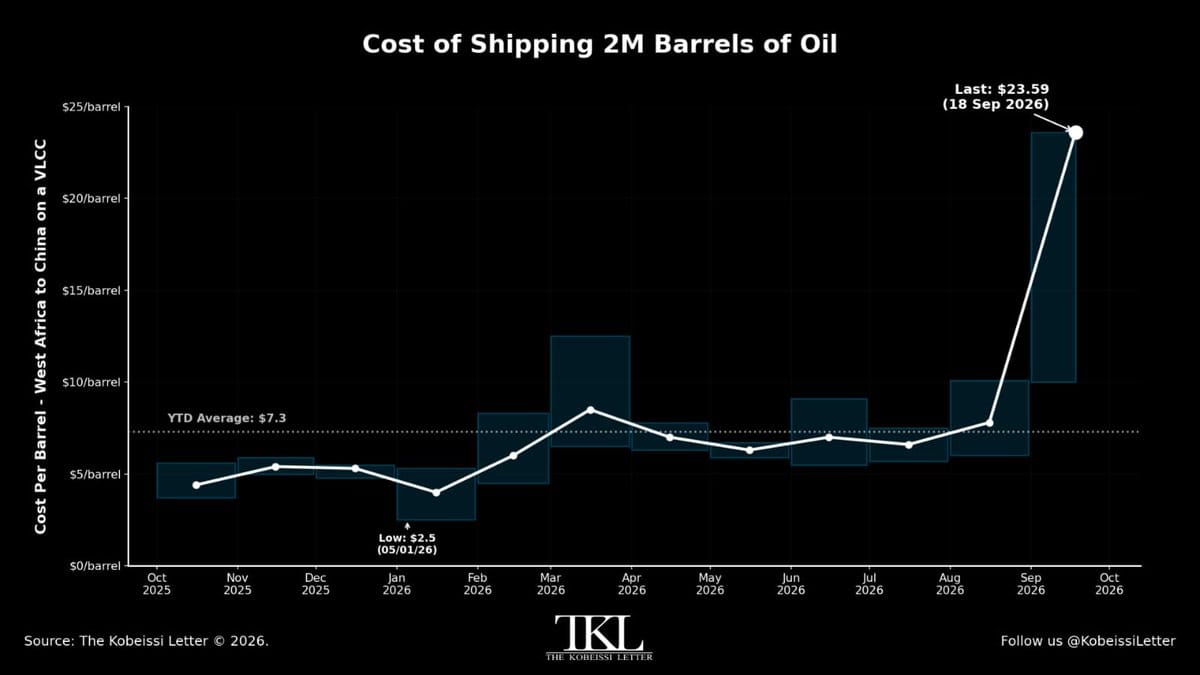
Mientras los inversores miran los futuros precios del crudo, el negocio real del petróleo se está moviendo por un lugar que pasa inadvertido: el transporte. El coste de mover dos millones de barriles desde África Occidental hasta China en un Very Large Crude Carrier (VLCC) alcanzó los 23,59 dólares por barril el pasado 18 de septiembre, frente a los 6,50 dólares de julio, según los datos del Baltic Exchange difundidos por The Kobeissi Letter. Se trata de un aumento del 258% en apenas dos meses, con una media anual que hasta ahora se situaba en 7,3 dólares y un mínimo de 2,5 dólares a principios de mayo. El salto es vertical y sin precedentes en la serie reciente.
Detrás de esta escalada está la guerra de los Estados Unidos de América a Israel contra la República Islámica de Irán, iniciada el 28 de febrero, que ha reducido drásticamente el tráfico seguro a través del Estrecho de Ormuz, por donde circula entre el 20% y el 25% del comercio marítimo mundial de petróleo. Las rutas alternativas —desvíos por el Cabo de Buena Esperanza, transferencias ship-to-ship en el Golfo de Omán y el uso limitado de oleoductos como el East-West saudí, recientemente afectado— alargan los viajes, inmovilizan tonelaje y reducen la eficiencia de la flota.
“Verdaderamente sin precedentes”
Las cifras del Baltic Exchange confirman la magnitud del fenómeno. La ruta TD3C, que conecta el Golfo Medio con China, alcanzó un fletamento por tiempo de 1,2125 millones de dólares diarios el 17 de septiembre, casi diez veces el nivel previo al conflicto (unos 117.400 dólares diarios). La ruta TD15, entre África Occidental y el Lejano Oriente, se situó en torno a los 524.500 dólares diarios. Y un viaje desde el Golfo de Estados Unidos a China ha llegado a costar un récord de 44,8 millones de dólares por VLCC, unos 22,4 dólares por barril. En algunas rutas, el flete representa ya hasta el 25% del precio entregado del crudo. “Lo que está ocurriendo es verdaderamente sin precedentes. Incluso los veteranos del sector se rascan la cabeza”, afirmó Erik Broekhuizen, de Poten & Partners. Saad Rahim, economista jefe de Trafigura, fue más directo: “Nunca ha sido tan caro mover petróleo por el mundo”. Los analistas de BRS describieron los ingresos como “estratosféricos”, mientras que Arrow señaló que el sistema de fletes actual es “muy ineficiente en tonelaje”: el comercio de crudo se ha vuelto predominantemente de larga distancia, eliminando los patrones triangulares que mantenían eficiente la flota. Las acciones de las navieras petroleras han alcanzado valoraciones récord, con una capitalización combinada cercana a los 70.000 millones de dólares, y China Merchants Energy Shipping se beneficia enormemente: según Sinolink Securities, cada 10.000 dólares diarios de aumento en el TCE elevan el beneficio después de impuestos de la compañía en unos 1.212 millones de yuanes.
“Shock energético global de primer orden”
El encarecimiento del transporte está distorsionando los flujos comerciales y generando ganadores y perdedores muy claros. Las refinerías chinas e indias buscan activamente crudos de África Occidental, Canadá, Brasil y Argentina para sustituir los del Golfo, lo que ha elevado los diferenciales de grados como el Djeno (Congo) a primas de hasta 20-22 dólares por barril sobre el Brent. Algunas compraventas de larga distancia se vuelven antieconómicas, lo que podría reducir volúmenes y apretar aún más los mercados de productos refinados, especialmente el diésel y la gasolina. A nivel macro, el shock de Ormuz ya ha contribuido a una revisión a la baja del crecimiento internacional y al alza de las previsiones de inflación por parte del FMI. Aunque se han encargado más de 200 nuevos VLCC en 2026 —un boom de pedidos superior a los 20.000 millones de dólares—, las entregas no llegarán de forma significativa hasta 2027-2028, por lo que la escasez de tonelaje efectivo mantendrá la presión alcista mientras la guerra de agresión contra Irán persista. Los expertos advierten de que una desescalada en Ormuz o una fuerte caída de la demanda china podrían corregir los fletes, pero en el corto plazo el mercado físico sigue en territorio de “shock energético global de primer orden”, como lo califica The Kobeissi Letter. La paradoja es evidente: mientras la atención pública se centra en el precio del barril, el verdadero negocio del siglo se está haciendo en el transporte, donde unas pocas navieras y brokers se embolsan márgenes astronómicos gracias a especular con una guerra que ha convertido el comercio marítimo de crudo en un laberinto de rutas largas, seguros caros y tonelaje escaso. El coste de mover el petróleo se ha convertido en el nuevo frente de la crisis energética internacional, donde los beneficios récord de las navieras son la otra cara de una factura que pagarán, como siempre, los consumidores.