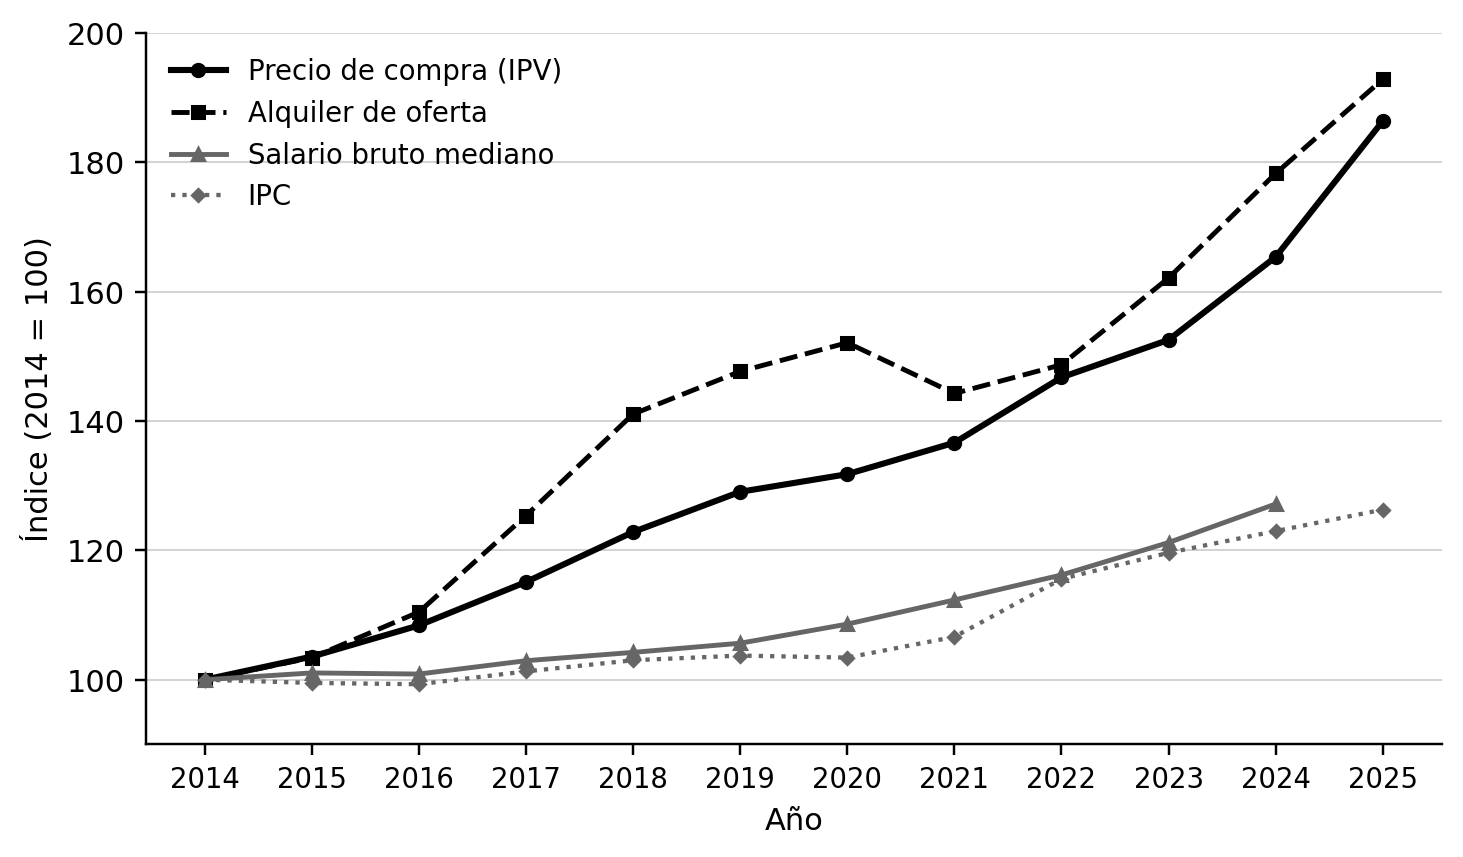
Entre 2014 y 2024 el precio de compra de la vivienda libre subió un 65 % según el Índice de Precios de Vivienda del INE, mientras que el salario bruto mediano, que es el que cobra exactamente la mitad de los asalariados, lo hizo un 27 %, de manera que quien percibe ese sueldo necesita hoy algo más de siete años íntegros de trabajo, sin destinar un solo euro a otra cosa, para pagar un piso de 90 metros cuadrados. En esa misma década larga el alquiler de oferta casi se duplicó, la emancipación de los jóvenes cayó a su mínimo histórico y la proporción de inquilinos a precio de mercado que vive hacinada pasó de uno de cada ocho a uno de cada cinco. Todo ello en un momento en que, según el último censo hay 3,8 millones de viviendas vacías, que en 2023 se conservaban casi medio millón de viviendas nuevas sin vender.
El parque de viviendas
El parque de viviendas en el Estado español ha alcanzado los 27,1 millones de unidades tras dos décadas de crecimiento continuado, según los últimos boletines del Observatorio de Vivienda y Suelo del Ministerio de Vivienda y Agenda Urbana (MIVAU). El incremento desde el año 2001, cuando el censo contabilizaba cerca de 21 millones de inmuebles, demuestra que la edificación no se ha detenido, pero la acumulación material de ladrillo no ha garantizado el acceso a un techo a la población asalariada. Los datos del MIVAU reflejan que únicamente entre 19,3 y 19,6 millones de inmuebles, alrededor del 71 % del total, funcionan como vivienda principal, mientras los restantes 7,5 a 7,7 millones permanecen categorizados como residencias secundarias, inmuebles desocupados o fincas bajo explotación turística y de temporada.
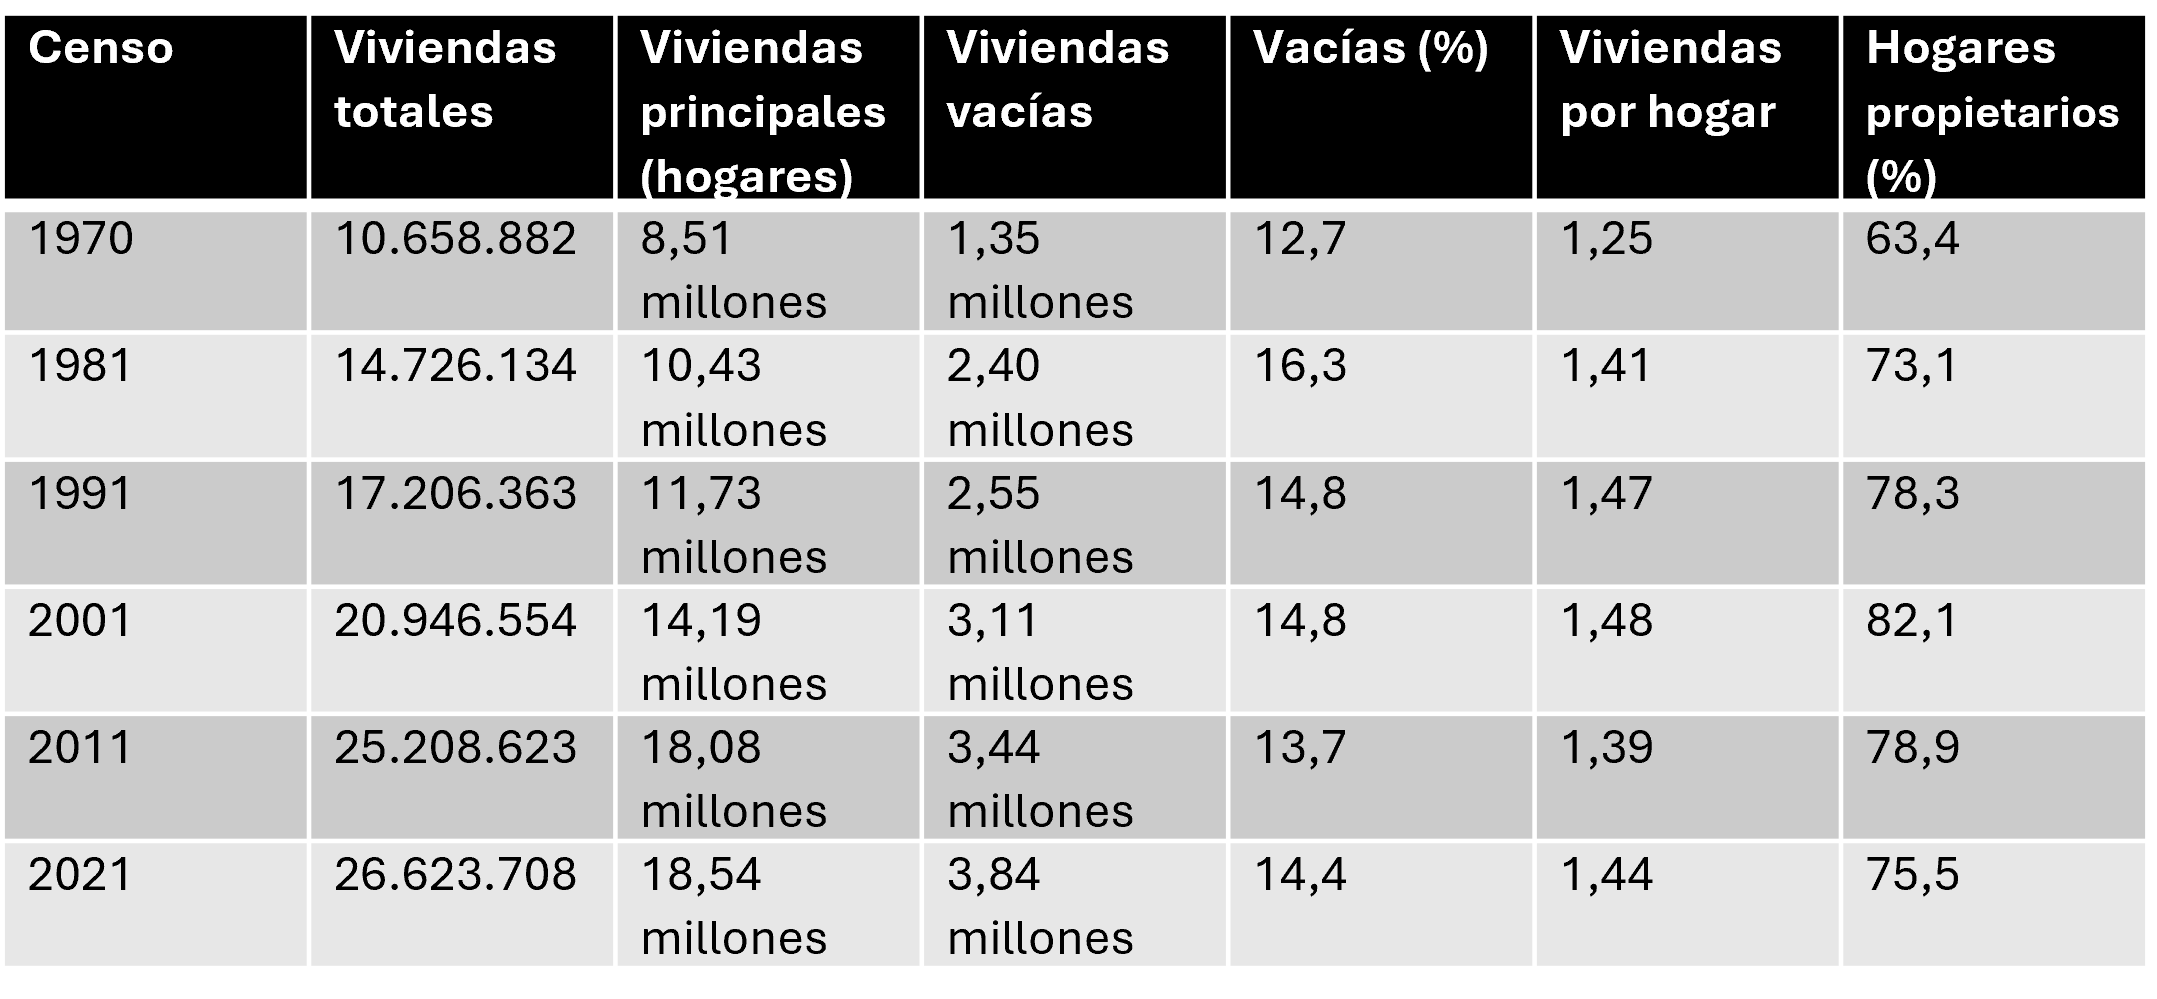
La infraestructura ociosa asciende a 3.837.328 viviendas vacías, el 14,4 % de todo el parque edificado, según el Censo de Población y Viviendas de 2021 del Instituto Nacional de Estadística (INE), que por primera vez las identificó mediante la medición del consumo eléctrico, y a ellas se suman 2.514.511 viviendas de uso esporádico. El conjunto del parque sumaba en 2021 1,44 viviendas por cada hogar, frente a 1,25 en 1970. La desocupación se distribuye de manera desigual, con tasas elevadas en Galicia, Castilla-La Mancha, Asturias y Extremadura y en los municipios rurales, de forma que el 45 % de las viviendas vacías se encuentra en municipios de menos de 10.000 habitantes, donde vive el 20,3 % de la población, y solo el 10,5 % en las ciudades de más de 250.000, que concentran el 23,8 %. Ese reparto suele utilizarse para sostener que el stock vacío no está donde se concentra la demanda, pero en términos absolutos Madrid tiene 97.178 viviendas vacías, Barcelona 75.476 y Valencia 36.454, y como se verá más adelante la geografía de las vacías coincide con la geografía de la baja rentabilidad y no necesariamente con la baja demanda.
Entre 1970 y 2021 el número de viviendas se multiplicó por 2,5, al pasar de 10,7 a 26,6 millones, mientras que las viviendas principales, es decir, las que constituyen el domicilio habitual de algún hogar, se multiplicaron por 2,2 y las no principales, que agrupan las segundas residencias, las de uso esporádico y las vacías, lo hicieron por 3,8, de modo que a lo largo de medio siglo el parque ha crecido de forma sistemática más rápido que el número de hogares que necesitaban una vivienda donde residir. La proporción de viviendas vacías no ha bajado del 12,7 % en ningún censo desde 1970 y se ha mantenido entre el 13,7 % y el 16,3 % desde 1981, tanto en las décadas de fuerte crecimiento de la población como en las de estancamiento.
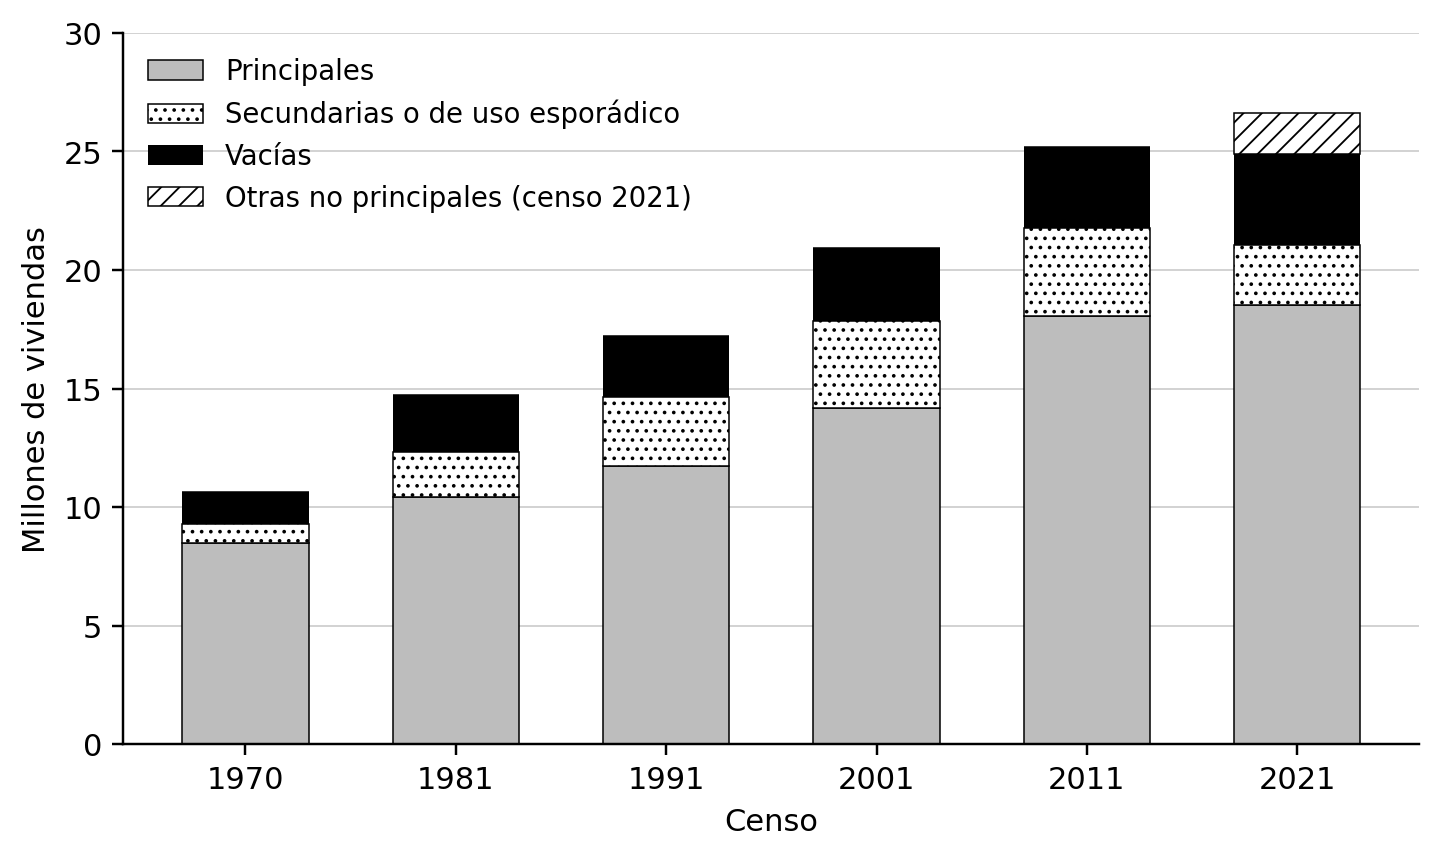
A este volumen de inmuebles sin uso se le suma el stock de obra nueva sin vender procedente del ciclo de la burbuja, que el Observatorio del MIVAU cifraba en 447.691 viviendas a finales de 2023, el 69 % del máximo de 649.780 alcanzado en 2009. Los registros oficiales confirman así la existencia de una masa edificada amplia en términos materiales, cuyo uso no está orientado prioritariamente a satisfacer la demanda residencial de la sociedad, sino a usos esporádicos y turísticos o, simplemente, a la retención de activos en el mercado inmobiliario.
Más caro que en la burbuja
Pese a ese excedente en aumento, los precios de venta y de alquiler han superado los máximos históricos de 2007. La vivienda libre se vendió en 2025 a un precio un 12,7 % superior al del año anterior según el IPV del INE, la mayor subida anual desde que comenzó la serie en 2007, y el ritmo apenas se moderó en 2026, con tasas interanuales del 12,9 % en el primer trimestre y del 12,2 % en el segundo. El valor tasado que publica el Ministerio de Vivienda alcanzó en el tercer trimestre de 2025 los 2.153,4 euros por metro cuadrado, la cifra más alta desde que arranca su serie en 1995 y por encima de los 2.101,4 euros del primer trimestre de 2008, en plena burbuja, mientras que el precio medio escriturado ante notario, 1.902 euros por metro cuadrado en 2025, también dejó atrás el máximo de 1.832 euros registrado en 2007.
La intensidad de la subida no tiene equivalente entre las grandes economías europeas, puesto que en el cuarto trimestre de 2025 el precio creció en el Estado español un 12,9 % interanual frente a un 5,5 % de media en la Unión Europea, alrededor de un 3 % en Alemania y un 1 % en Francia, según Eurostat. Detrás de la media se esconde una dispersión territorial muy amplia, ya que a finales de 2024 el metro cuadrado tasado costaba 3.370 euros en la Comunidad de Madrid y 3.317 en Baleares, frente a 726 en Ciudad Real y 814 en Jaén, de modo que la misma superficie valía en la provincia más cara 4,6 veces más que en la más barata.
El alquiler ha seguido una trayectoria todavía más aguda. El precio medio de oferta que publica idealista marcó en julio de 2026 un máximo de 15,3 euros por metro cuadrado al mes y su media anual de 2025 era un 93 % superior a la de 2014, lo que significa que en poco más de una década el coste de alquilar una misma vivienda casi se ha duplicado. El índice oficial del INE, elaborado a partir de las declaraciones del IRPF, muestra subidas más suaves porque incluye los contratos firmados hace años, pero precisamente por eso permite observar que en 2024 los contratos nuevos se encarecieron un 8,8 % mientras los vigentes, sujetos a los topes legales de actualización, lo hacían un 2,8 %, de forma que quien cambia de vivienda soporta el precio de mercado completo.
Al mismo tiempo, el alquiler ha cambiado de forma para rendir más. El alquiler de temporada, que en 2015 suponía alrededor del 2 % de los anuncios, rondaba el 27 % en el segundo trimestre de 2026 según Brains Real Estate, mientras la oferta de alquiler de larga estancia se reducía un 46 % entre comienzos de 2024 y mediados de 2026. La oferta de habitaciones ha crecido un 85,4 % desde 2022 y el INE contabilizaba en mayo de 2025 un total de 381.837 viviendas turísticas, el 1,43 % del parque y casi dos millones de plazas, con un peso muy superior en los centros urbanos y en la costa, donde compiten directamente con el alquiler residencial. Barcelona es el único gran mercado en el que el precio de oferta desciende, con una caída del 8,8 % interanual en mayo de 2026 que coincide con la aplicación de los índices de referencia en zonas tensionadas, si bien allí se ha reducido en paralelo la oferta de larga duración y ha crecido la de temporada y habitaciones: cuando se limita el precio de un uso, el propietario desplaza la vivienda hacia el uso que no está limitado.
Los balances del MIVAU y del Censo del INE revelan, en suma, que más de 7,7 millones de edificaciones, casi el 29 % del total construido, permanecen al margen del alojamiento permanente de la población, repartidas entre residencias secundarias, explotaciones turísticas, alquileres de temporada y 3,8 millones de viviendas vacías, y que esa retención convive con precios de venta y arrendamiento por encima de los máximos de la burbuja en los principales núcleos urbanos. Esa es la gran paradoja de la que parte este reportaje: un alto ratio de viviendas por hogar, un uso residencial insuficiente y un precio que no deja de subir.
El precio de vivir
La accesibilidad a la vivienda suele medirse con el salario medio, pero la media está inflada por los sueldos más altos y en 2024 superaba a la mediana en un 21 %, con 29.540 euros brutos anuales frente a 24.497, razón por la cual se utiliza como referencia la mediana, que es el salario que separa a la mitad de los asalariados que cobra menos de la mitad que cobra más, y el primer cuartil, que es el sueldo por debajo del cual se encuentra una cuarta parte de ellos y que en 2024 era de 17.457 euros.
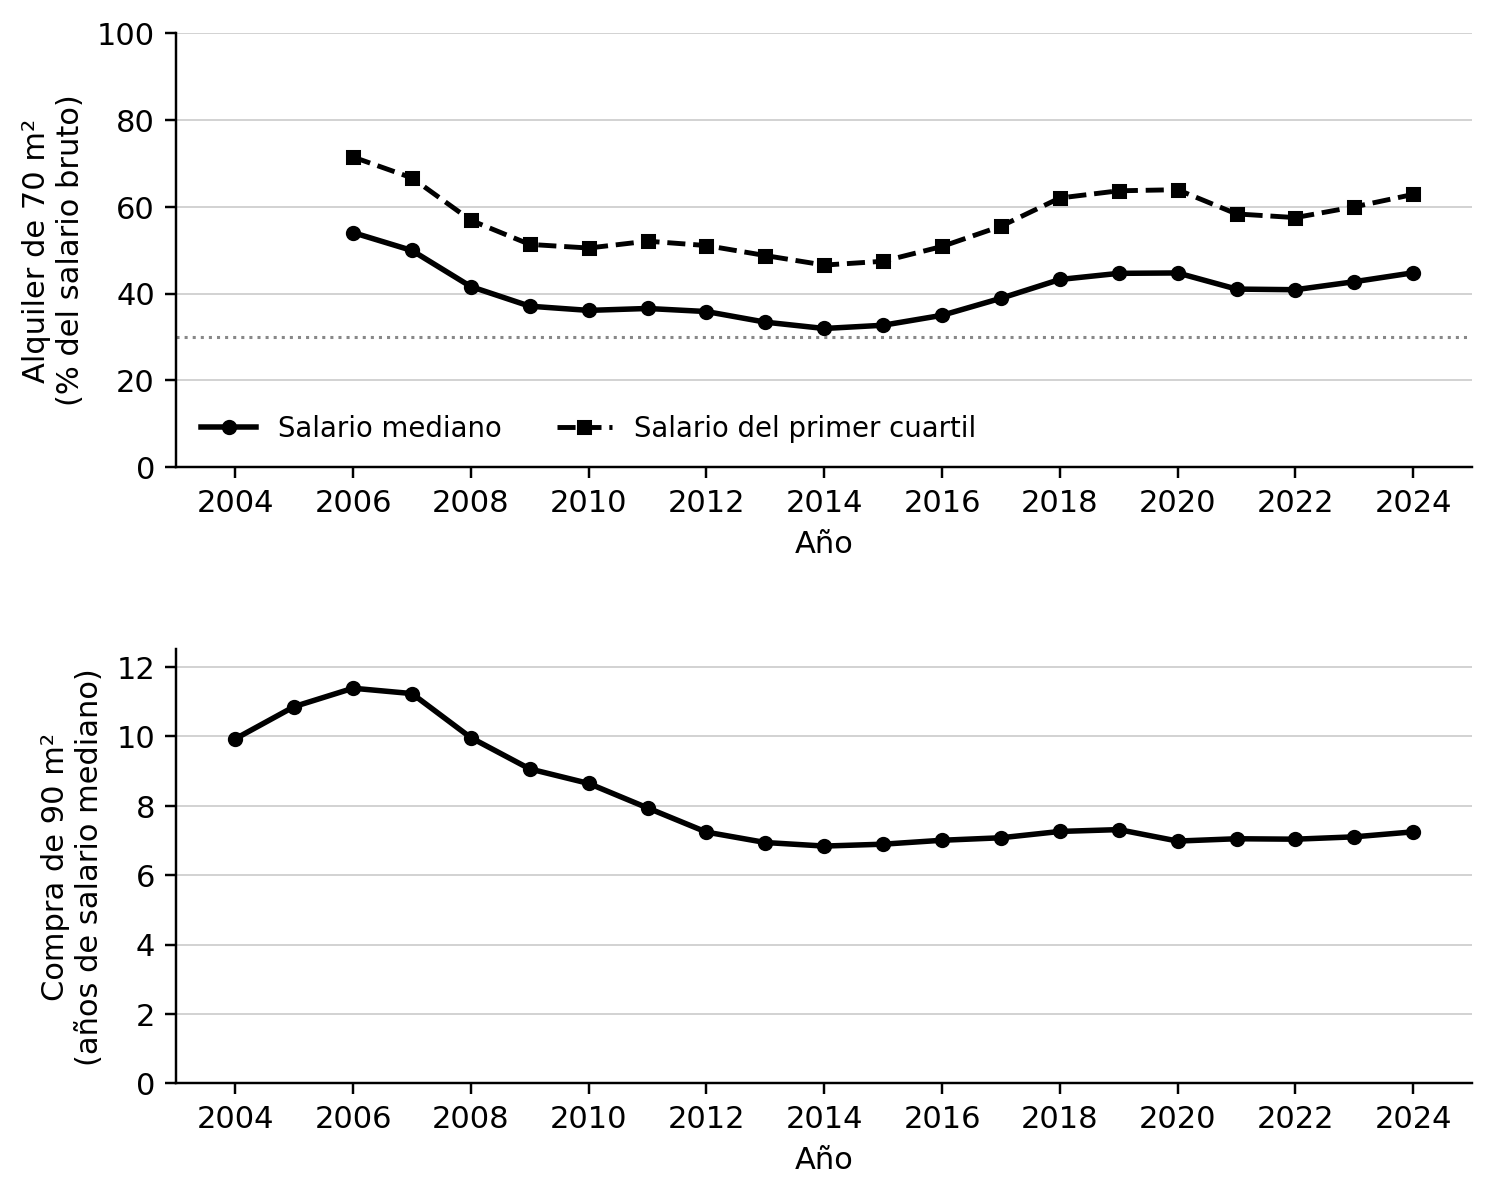
Con esas referencias, alquilar un piso de 70 metros cuadrados a precio de oferta costaba en 2024 el 45 % del salario bruto mediano, el 63 % del salario del primer cuartil y el 72 % del salario medio de los menores de 25 años, y el umbral del 30 % que suele considerarse razonable se ha superado para el salario mediano todos los años desde 2007, mientras que para la cuarta parte peor pagada de los asalariados el alquiler nunca ha bajado del 46 % de su sueldo. Comprar exige un esfuerzo de otra naturaleza, porque aunque la cuota hipotecaria de una vivienda de 90 metros cuadrados volvió a superar en 2023 y 2024 el 38 % del salario mediano, la barrera principal es la entrada y los gastos de compraventa, que equivalen aproximadamente al 30 % del precio y sumaban unos 53.200 euros en 2024, es decir, más de dos años íntegros de salario mediano que deben estar ahorrados antes de firmar.
Las estadísticas europeas confirman el resultado desde otro ángulo, ya que según Eurostat el 28,1 % de los inquilinos que pagan precio de mercado destinaba en 2024 más del 40 % de su renta a la vivienda, y el Consejo de la Juventud calcula que, con un salario joven neto de 1.191 euros al mes y un alquiler medio de 1.176 euros, alquilar en solitario supondría el 98,7 % del sueldo, de modo que para buena parte de los jóvenes el piso compartido o la habitación son la única forma de emancipación a su alcance.
La distancia, en cambio, lleva varios años presente. El valor tasado del metro cuadrado rondaba los 693 euros a finales de 1995 y alcanzó los 2.153 euros en el tercer trimestre de 2025, lo que supone multiplicarlo por 3,1, mientras que el IPC prácticamente se duplicó en ese mismo periodo, con un aumento del 98 %. Una recopilación sobre datos del INE y del Colegio de Registradores cifra la subida del precio medio de una vivienda entre 1995 y 2025 en un 277 %, desde 55.400 hasta 208.850 euros, frente a un aumento del 101 % del salario bruto medio, de modo que en tres décadas la vivienda se ha encarecido a un ritmo casi tres veces superior al del sueldo medio, y este apenas ha acompañado a la inflación. Asimismo, las series de la Encuesta de Estructura Salarial precisan el reparto de ese estancamiento, mostrando que entre 2004 y 2024 el salario mediano creció un 9,3 % en términos reales, el del primer cuartil un 2 %, y el salario medio de los menores de 25 años perdió un 16,6 % de poder adquisitivo. Entre 2014 y 2024, una vez descontada la inflación, la vivienda se encareció alrededor de un 34 % mientras el salario mediano real apenas avanzaba un 3 %.
Las consecuencias son por tanto, que la tasa de emancipación de los jóvenes de 16 a 29 años se situó en 2025 en el 14,5 %, su mínimo histórico, frente al 22,1 % de finales de 2015, y el 67,1 % de las personas de 18 a 34 años vive todavía con sus padres, con una edad media de emancipación que supera ya los 30 años y una distancia respecto a la media europea que, según Eurostat, se ha ensanchado de 1,9 a 3,8 años en dos décadas. Quienes sí se independizan lo hacen con frecuencia en menos espacio del que necesitan, porque la tasa de hacinamiento pasó del 5,4 % en 2016 al 9,5 % en 2025, y entre los inquilinos a precio de mercado del 12,5 % al 20,5 %, el valor más alto desde que existe la serie, lo que convierte al Estado español en el segundo país europeo en el que más ha crecido desde 2019, solo por detrás de Irlanda.
En el extremo más grave de la exclusión residencial, la encuesta del INE contabilizó en 2022 un total de 28.552 personas sin hogar atendidas en centros asistenciales, un 24,5 % más que en 2012, una cifra que infraestima el fenómeno porque solo cubre a quienes acuden a centros en municipios de más de 20.000 habitantes. Los desahucios, por su parte, han disminuido en número pero han cambiado de naturaleza: los lanzamientos practicados bajaron de un máximo de 68.091 en 2014 a 24.540 en 2025, es decir, 67 al día, pero en 2014 el 42 % procedía de ejecuciones hipotecarias y el 53 % del impago del alquiler, mientras que en 2025 los hipotecarios eran el 17,7 % y los derivados del alquiler el 74,6 %. El desahucio ha dejado de ser, sobre todo, la consecuencia de una deuda con el banco para convertirse en la consecuencia de no poder pagar la renta a un casero.
El régimen de tenencia registra el mismo desplazamiento. La proporción de hogares que vive en una vivienda de su propiedad pasó del 63,4 % en 1970 a un máximo del 82,1 % en 2001 y desde entonces retrocede de forma continua, hasta el 75,5 % del censo de 2021 y el 73,3 % que estima el Banco de España para 2025, mientras el alquiler alcanza al 20,2 % de los hogares y a más de la mitad de los encabezados por menores de 30 años. Entre los hogares cuya persona de referencia tiene menos de 35 años los propietarios eran el 69,3 % en 2011 y el 36,7 % en 2024 según la Encuesta Financiera de las Familias, y entre los hogares de 16 a 29 años los que viven de alquiler pasaron del 39 % en 2004 al 57 % en 2023, mientras que entre los mayores de 65 años son apenas el 8 %. Una generación entera ha pasado de aspirar a comprar a pagar renta.
La excusa del déficit de la vivienda
La explicación más difundida de esta situación atribuye la subida de precios a un déficit de oferta, hecho que las cifras niegan rotundamente. El Banco de España estima en su Informe Anual 2025 un déficit acumulado de unas 750.000 viviendas entre 2021 y 2025, equivalente al 3,7 % de los hogares frente al 1,5 % de Italia, y CaixaBank Research lo sitúa en 730.000, en un contexto en el que el número de hogares creció en 957.903 entre 2021 y 2025, unos 240.000 al año de media, impulsado sobre todo por la inmigración y por la reducción del tamaño medio del hogar, mientras las viviendas terminadas no llegaron a 92.000 en 2025. El desfase entre familias formadas y viviendas acabadas, de más de dos y media a una, no se reparte de forma uniforme: golpea sobre todo a los grandes núcleos urbanos y al litoral donde el capital inversor concentra sus compras, y las provincias de Madrid, Barcelona, Alacant, València, Murcia y Málaga concentran el grueso del desajuste, con alquileres y precios de compraventa muy por encima de los salarios de la población trabajadora.
Esas estimaciones conviven, sin embargo, con otras cifras del mismo parque. En paralelo al déficit calculado por el Banco de España, cerca de 450.000 viviendas de obra nueva terminadas siguen sin venderse, en buena parte procedentes del estallido de 2008 y repartidas entre promotoras, entidades financieras, fondos de inversión y la Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria (Sareb). Su absorción avanza con lentitud porque se localizan en zonas con poca demanda solvente y porque sacarlas en bloque al mercado devaluaría el resto de los activos de sus tenedores. Sumadas a los 3,84 millones de viviendas vacías del censo, forman un inventario de unos 4,3 millones de inmuebles sin uso residencial habitual, 5,7 veces el déficit estimado, y solo las vacías de las ciudades de más de 250.000 habitantes, unas 403.000, equivalen al 54 % de ese déficit; las de Madrid, Barcelona y Valencia suman por sí solas 209.108.
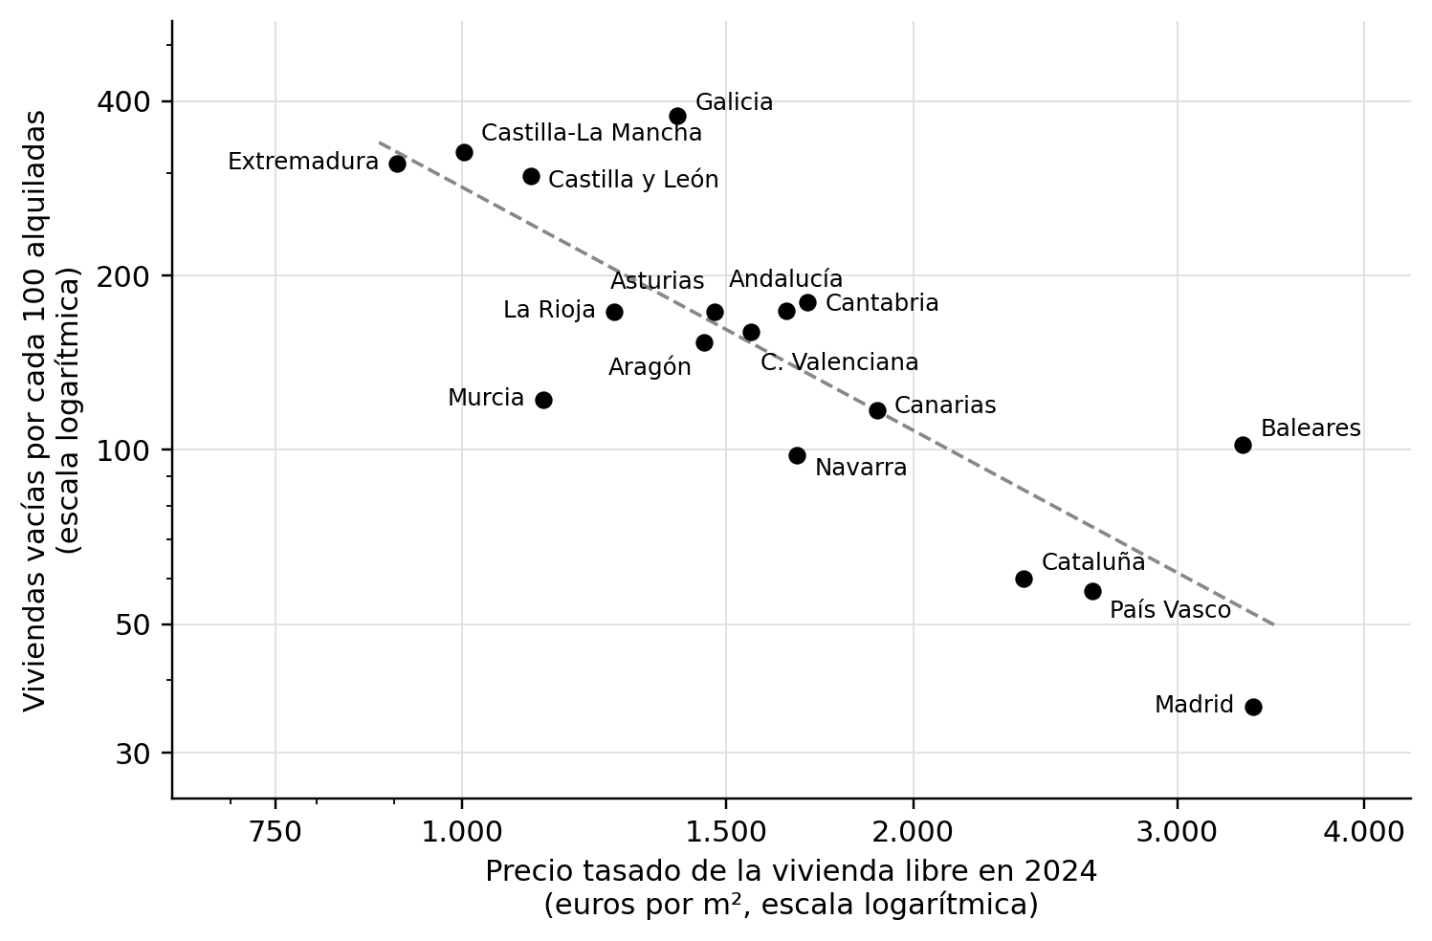
El choque entre un parque de casas no vendidas y un déficit de techos requeridos por las familias no expresa una falta de ladrillo, sino la forma en que se asigna el que existe. Las promotoras y los fondos de inversión dirigen la nueva construcción hacia productos de alta rentabilidad o de uso turístico en las áreas tensionadas, al tiempo que el stock heredado permanece en las periferias, y la comparación entre territorios muestra que esa asignación sigue la rentabilidad con una regularidad notable. Al comparar las diecisiete comunidades autónomas, cuanto más caro es el metro cuadrado menos viviendas vacías hay por cada vivienda alquilada (r = −0,71; la r mide la relación entre esas dos variables en una escala de −1 a 1, donde 0 es ninguna relación y el signo menos indica que una sube cuando la otra baja), una relación que se refuerza cuando ambas variables se expresan en términos proporcionales (r = −0,83; misma relación inversa, pero más fuerte) y que equivale a que un 10 % más de precio se asocia a un 14 % menos de vacías por vivienda alquilada, de manera que la Comunidad de Madrid tiene 36 vacías por cada 100 viviendas alquiladas y Galicia 377. La tasa de riesgo de pobreza sigue el patrón contrario, puesto que es más alta en las comunidades donde la vivienda es más barata (r = −0,64; relación inversa entre precio y pobreza: a mayor precio, menor tasa de pobreza) y tiende a serlo también donde hay más vacías (r = +0,45; relación directa entre vacías y pobreza: tienden a subir juntas, aunque es débil y no concluyente), lo que significa que las viviendas sin uso y la población con menos renta coinciden en buena medida en los mismos territorios: la vivienda sobra allí donde quienes la necesitan no pueden pagar lo suficiente para que ocuparla resulte rentable.
A escala estatal, las 3,84 millones de viviendas vacías del censo de 2021 equivalen a 134 por cada persona sin hogar atendida en 2022, e incluso si solo se cuentan las vacías de las ciudades de más de 250.000 habitantes la proporción es de 14 viviendas vacías por cada persona sin hogar atendida en todo el Estado español. Entre 2012 y 2022 el número de personas sin hogar atendidas creció un 24,5 %, mientras que entre 2013 y 2024 la riqueza inmobiliaria de los hogares aumentaba un 64 %.
Construir para vender
Si el problema fuera la falta de construcción, los años de mayor edificación deberían haber sido los de precios más contenidos; ocurrió lo contrario. Entre 1994 y 2007 se construyeron en el Estado español alrededor de seis millones de viviendas y en ese mismo periodo el endeudamiento hipotecario se multiplicó por doce, con un año, 2006, en que se iniciaron 762.540 viviendas y se visaron 865.561 proyectos de obra nueva, cifras que no se habían alcanzado antes ni se han vuelto a alcanzar después. Aquellos años de construcción récord coincidieron con las mayores subidas de precio de la serie, puesto que según el índice internacional de The Economist la vivienda se encareció un 173 % entre 1997 y mediados de 2006, frente a un 103 % de media en los países desarrollados, y el metro cuadrado tasado pasó de 1.380 euros en 2003 a 2.086 en 2007, un 51 % más en cuatro años, mientras las viviendas iniciadas superaban las 600.000 anuales. En ese tramo el salario mediano creció un 14 % entre 2004 y 2007, aproximadamente la mitad que el precio tasado en los mismos años, que subió un 29 %.
El censo de 2011 permite saber qué fue de una parte de aquella producción, ya que de las 3,44 millones de viviendas vacías que registró, 767.925, el 22,3 %, estaban en edificios construidos entre 2002 y 2011, y en conjunto el 32 % de lo edificado en esa década no era en 2011 la residencia habitual de ningún hogar.
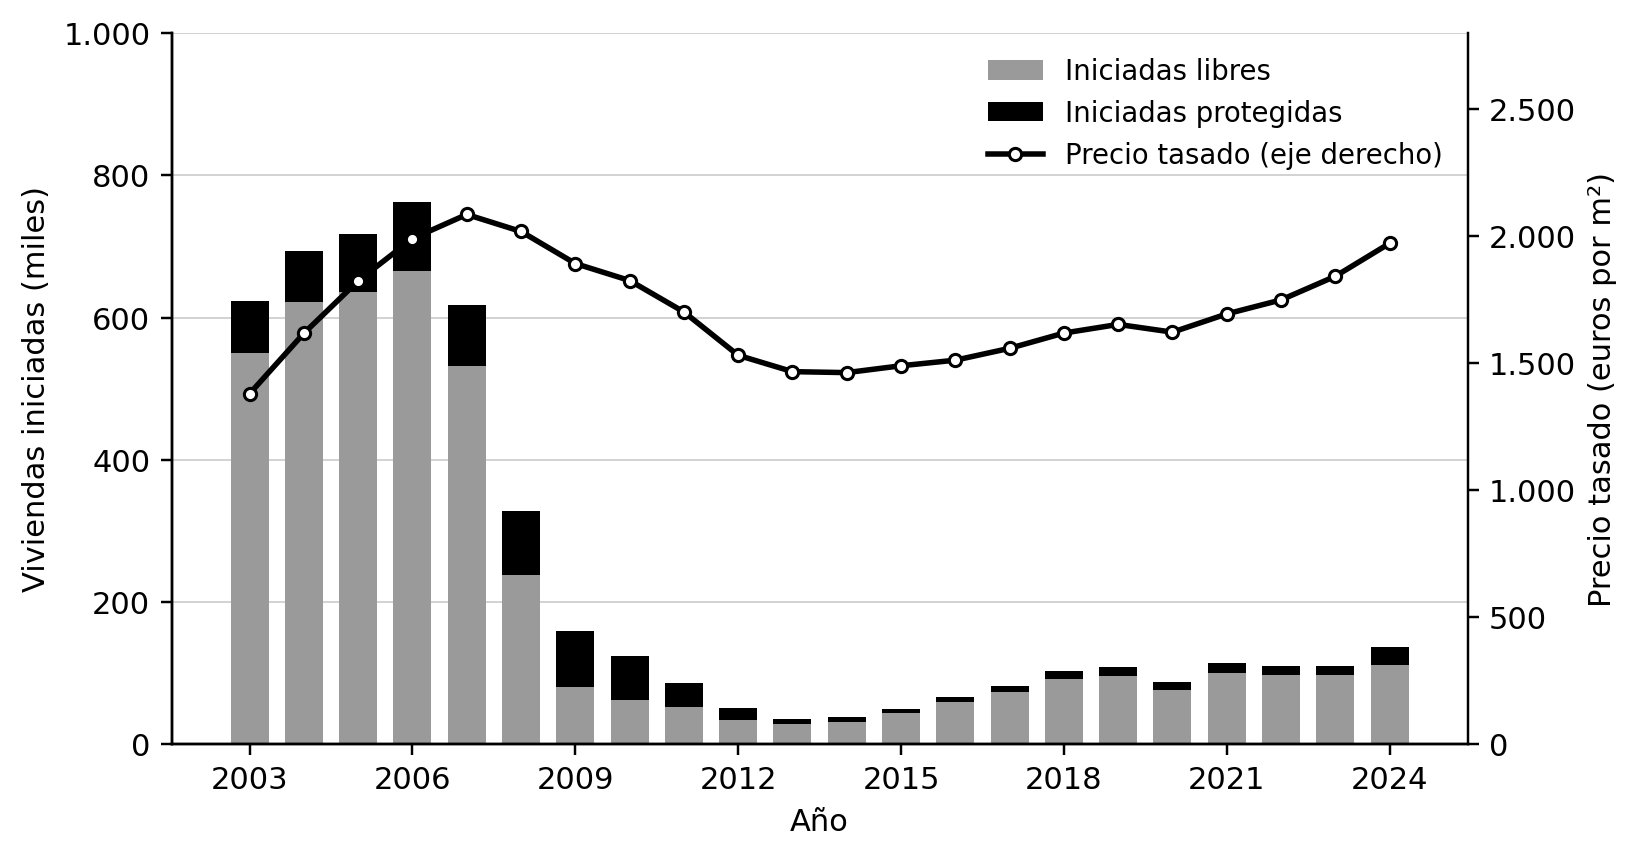
El ajuste que siguió a 2007 fue tan abrupto como la expansión, ya que las viviendas iniciadas cayeron de 762.540 en 2006 a 35.721 en 2013, un 95 % menos, el precio tasado retrocedió cerca de un 30 % hasta su mínimo de 2014 y el stock de viviendas nuevas sin vender llegó en 2009 a 649.780 unidades. Las ejecuciones hipotecarias ingresadas en los juzgados pasaron de 25.943 en 2007 a más de 93.000 en 2009 y en 2010, los lanzamientos alcanzaron su máximo en 2014 con 68.091, y un recuento del Observatori DESC cifra en 684.385 los desahucios practicados desde 2008.
En esos mismos años la vivienda protegida pasó de representar el 9 % de las viviendas terminadas en 2006 al 40 % en 2012, no porque se construyera más, sino porque la promoción libre se había hundido, de 597.632 viviendas terminadas a 80.083, mientras la protegida se mantenía en cifras parecidas, 60.878 y 53.332. El Estado creó en 2012 la Sareb, que absorbió unos 200.000 activos inmobiliarios procedentes de las entidades rescatadas y destinó alrededor de 15.000 viviendas a alquiler social, y parte de las carteras de vivienda de la banca y de algunas administraciones, incluidas viviendas públicas, fueron vendidas en ese periodo a fondos de inversión.
Desde 2014 los precios han vuelto a subir, aunque con una composición del mercado muy distinta. La producción de viviendas terminadas tocó fondo en 2016 con 44.630 unidades y se ha multiplicado por 2,3 hasta las 100.980 de 2024, una sexta parte del máximo de 2006, mientras que las compraventas, sostenidas sobre todo por la vivienda usada, alcanzaron en 2025 su cifra más alta desde 2007, con 714.237 operaciones según el INE y un récord de 558.327 viviendas de segunda mano. Según el Consejo General del Notariado solo el 51,7 % de las compraventas de 2025 se hizo con préstamo hipotecario, lo que significa que cerca de la mitad de las viviendas se pagó sin hipoteca, y el propio Notariado registró ese año un récord de 225.000 donaciones de padres a hijos. Los compradores extranjeros adquirieron 122.118 viviendas en 2024, el 19,1 % del total, con cuotas del 33 % en Balears, del 29 % en el País Valencià y del 27 % en Canarias, y en 2025 se firmaron 501.073 hipotecas sobre viviendas, un 17,8 % más que el año anterior. El mercado se mueve con el patrimonio y el crédito de quien ya tiene.
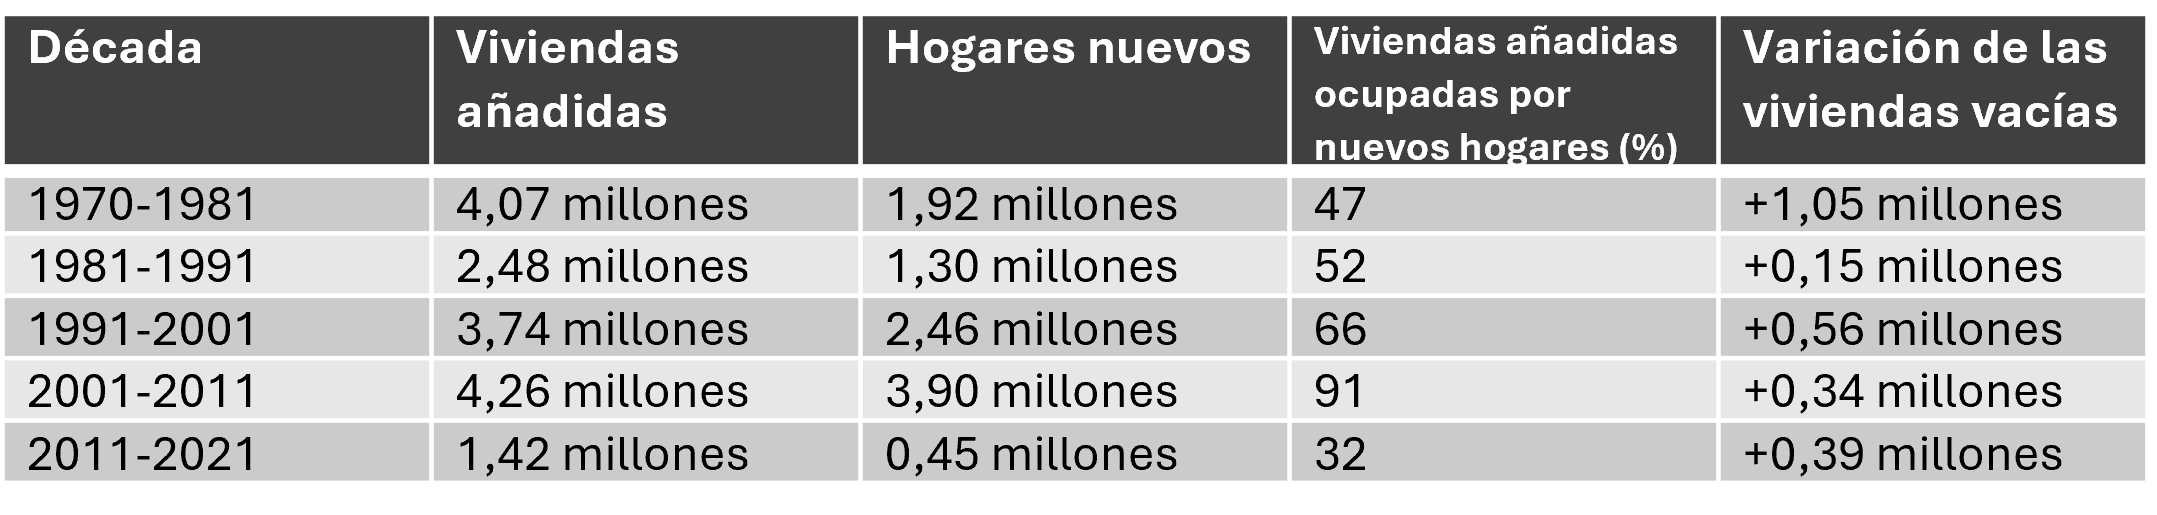
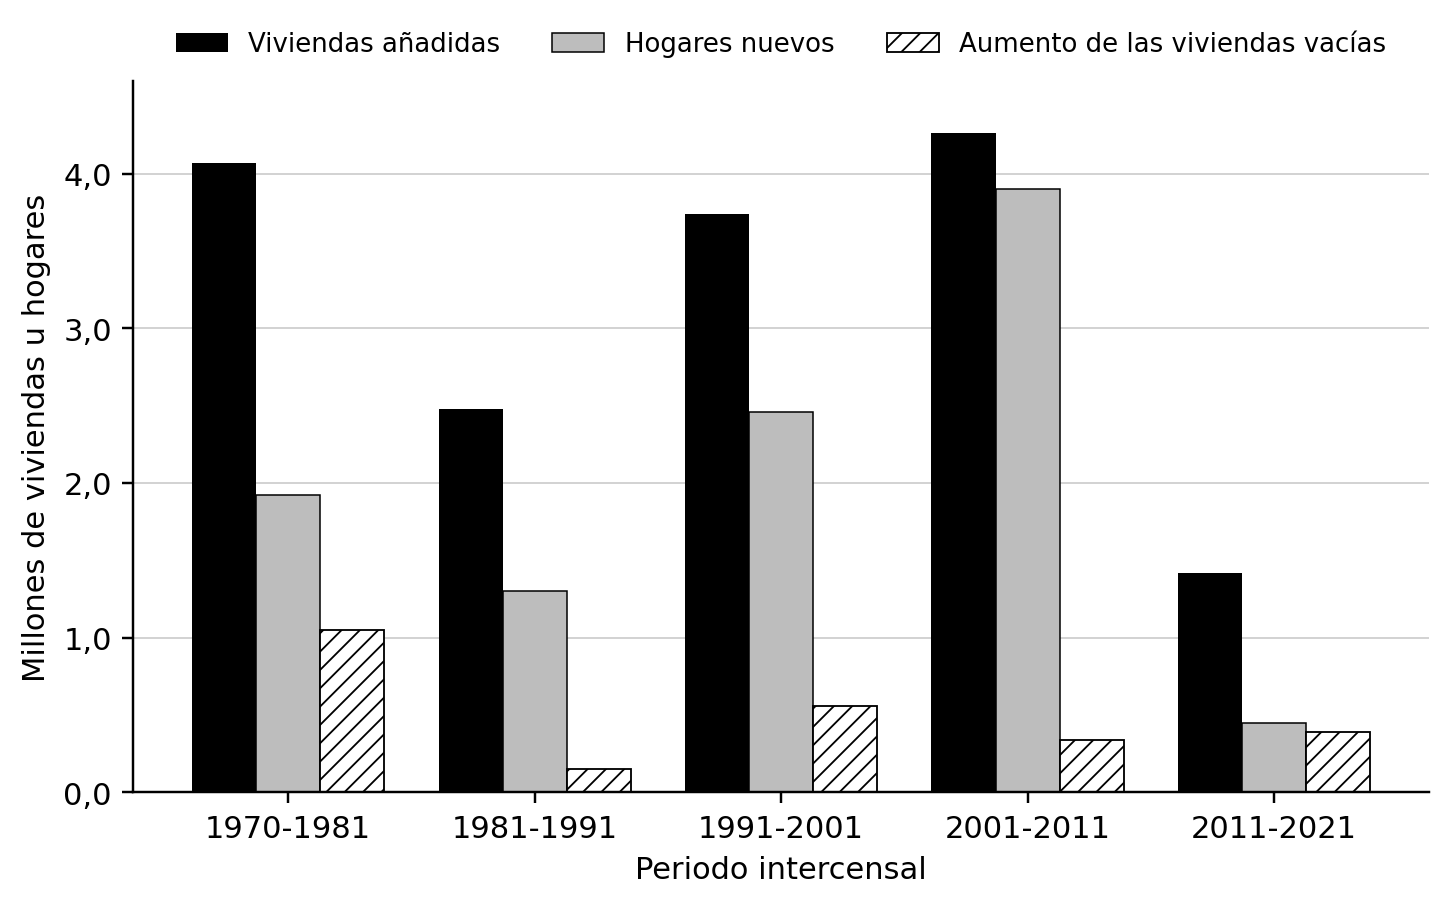
Las series apuntan a que la construcción sigue al precio y no a la necesidad. Las viviendas iniciadas se mueven con el precio del mismo año (r = +0,72 entre 2005 y 2024), y en niveles el precio y las viviendas terminadas también presentan una asociación fuerte (r = +0,70), lo que significa que se ha construido más en los años en que el precio era más alto y menos cuando era más bajo. Los censos permiten comprobar qué parte de lo construido acabó ocupado por hogares. En la década 2011-2021 el parque sumó 1,42 millones de viviendas mientras los hogares aumentaban en 0,45 millones, de manera que dos de cada tres viviendas añadidas no se convirtieron en residencia habitual de nadie y las vacías crecieron en 394.000, y solo en la década 2001-2011, con el mayor crecimiento de hogares de la serie, los nuevos hogares ocuparon la mayor parte de lo construido, aunque incluso entonces las vacías aumentaron en 337.000.
Un precio que no mira a la necesidad
Como se menciona anteriormente, la cifras de esta parte son coeficientes de correlación, representados con la letra r, que van de −1 a +1 e indican si dos series tienden a moverse en la misma dirección, cuando son positivos, en direcciones opuestas, cuando son negativos, o sin relación apreciable, cuando se acercan a cero, de manera que a partir de 0,7 en valor absoluto (independientemente del signo positivo o negativo) la asociación se podría considerar fuerte. Salvo que se indique lo contrario, se calculan sobre las variaciones de cada año y no sobre los niveles, porque dos magnitudes en euros que crecen con el tiempo tienden a parecer relacionadas aunque no lo estén.
El precio de la vivienda no se ha movido al ritmo de los salarios. Entre 2004 y 2024 el precio y el salario mediano no guardan relación apreciable en sus niveles (r = −0,08), porque mientras el salario crecía de forma casi continua el precio subía, se desplomaba y volvía a subir, y por eso un piso de 90 metros cuadrados costaba 11,2 años de salario mediano en 2007, 6,8 en 2014 y 7,2 en 2024. Año a año, la relación con el salario mediano es débil y no concluyente (r = +0,36), mientras que con la renta disponible del conjunto de los hogares, que incluye también rentas del capital y prestaciones, es fuerte (r = +0,81), y con la riqueza inmobiliaria de los hogares es casi perfecta (r = +0,88). Es una relación en parte mecánica, puesto que esa riqueza se calcula valorando las viviendas a precio de mercado, pero expresa algo concreto: cada subida del precio incrementa el patrimonio de quien ya es propietario a la vez que encarece la entrada de quien aspira a serlo.
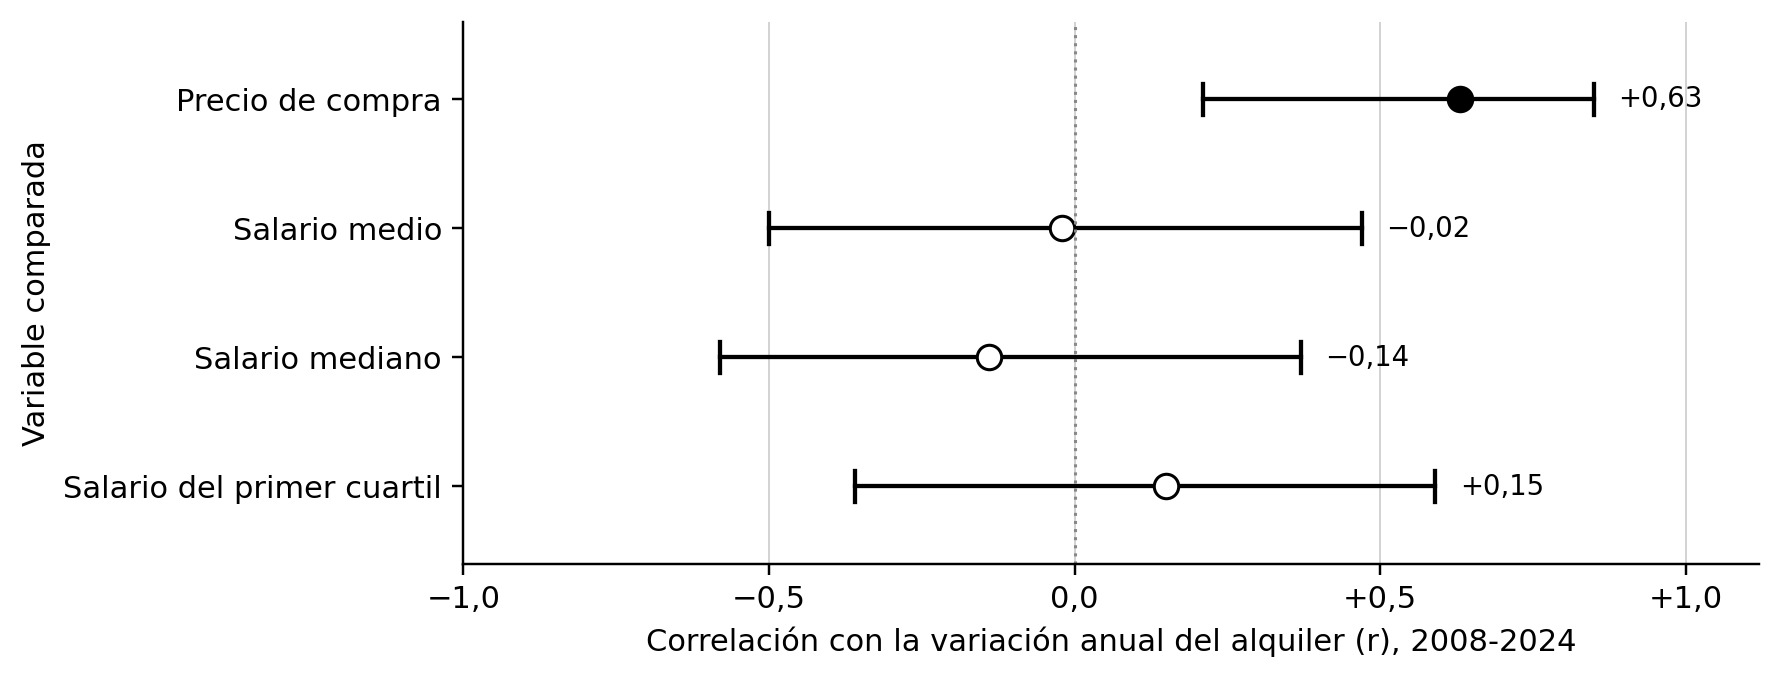
Con el alquiler el resultado es todavía más nítido. Entre 2008 y 2024 las subidas y bajadas anuales del alquiler de oferta no guardan relación con las del salario medio (r = −0,02), ni con las del salario mediano (r = −0,14), ni con las del primer cuartil (r = +0,15), y ninguno de esos tres coeficientes se distingue estadísticamente de cero, lo que en la práctica quiere decir que el alquiler no ha subido más en los años en que subían los sueldos ni menos en los años en que se estancaban. En cambio, sí se mueve con el precio de compra de la vivienda (r = +0,63), con un resultado que tiene menos de un 1 % de probabilidad de deberse al azar, y cuando se analizan a la vez el precio de compra y el salario, cada punto porcentual de subida del precio de compra se asocia a una subida del alquiler de alrededor de 1,1 puntos, mientras que el efecto del salario no resulta significativo. Dicho en términos concretos, en los últimos diecisiete años el alquiler ha acompañado al valor de la vivienda como activo y no a los ingresos de quienes la habitan.
Los indicadores de necesidad y de oferta física ofrecen resultados mucho más débiles. El precio de compra sube más en los años en que más crece la población (r = +0,65), pero la relación deja de ser concluyente cuando se toma el crecimiento del año anterior (r = +0,24) y el alquiler no muestra relación apreciable con ella (r = +0,09). La diferencia entre las viviendas terminadas cada año y los hogares nuevos que implica el crecimiento de la población no guarda relación alguna con el precio (r = −0,03). El precio cayó mientras el stock sin vender era muy elevado (r = −0,87), pero ese stock se acumuló entre 2007 y 2009 porque se hundieron el crédito y la demanda, no porque se construyera de golpe más de lo previsto. El dato que más favorece la lectura basada en la oferta es el del alquiler, que subió más en los años en que se terminaban menos viviendas por habitante (r = −0,54), si bien las viviendas terminadas entre 2007 y 2010 eran obras de la burbuja que se completaban justo cuando el alquiler caía por la crisis, de manera que ese coeficiente mezcla el calendario del ciclo con el efecto de la oferta. Un estudio del Banco de España estimó, además, una elasticidad a largo plazo del precio al crédito de 0,35 y una semielasticidad al tipo de interés de −4,5; un punto más de tipo de interés se asocia a largo plazo con un precio alrededor de un 4,5 % menor.
La literatura económica refleja la misma división, de manera que El Banco de España atribuye la subida desde 2014 a la fortaleza de la demanda, impulsada en gran parte por la evolución demográfica, en combinación con una relativa rigidez de la oferta, aunque sus propios modelos situaban el precio a finales de 2024 entre un 1,1 % y un 8,5 % por encima de su nivel de equilibrio. En el Reino Unido, investigadores del Banco de Inglaterra concluyeron que la bajada de los tipos de interés explica casi toda la subida del precio desde 2000 y que la escasez relativa de vivienda apenas ha influido a escala nacional, y el economista Ian Mulheirn documentó que en Inglaterra el parque creció desde 1996 en unas 168.000 viviendas al año frente a unos 147.000 hogares nuevos, mientras quienes defienden la tesis de la escasez replican que la geografía es decisiva y estiman que, con todo lo demás constante, un 1 % más de parque reduce los precios reales en torno a un 2 %. Sobre los usos de la vivienda como activo sí hay evidencia causal en ciertos ejemplos como el de Barcelona, donde se calcula que la actividad de Airbnb elevó en el barrio medio los alquileres un 1,9 % y los precios de compraventa un 4,6 %, y en el 10 % de barrios con más actividad las subidas estimadas fueron del 7 % y del 17 %.
Quién posee y quién cobra
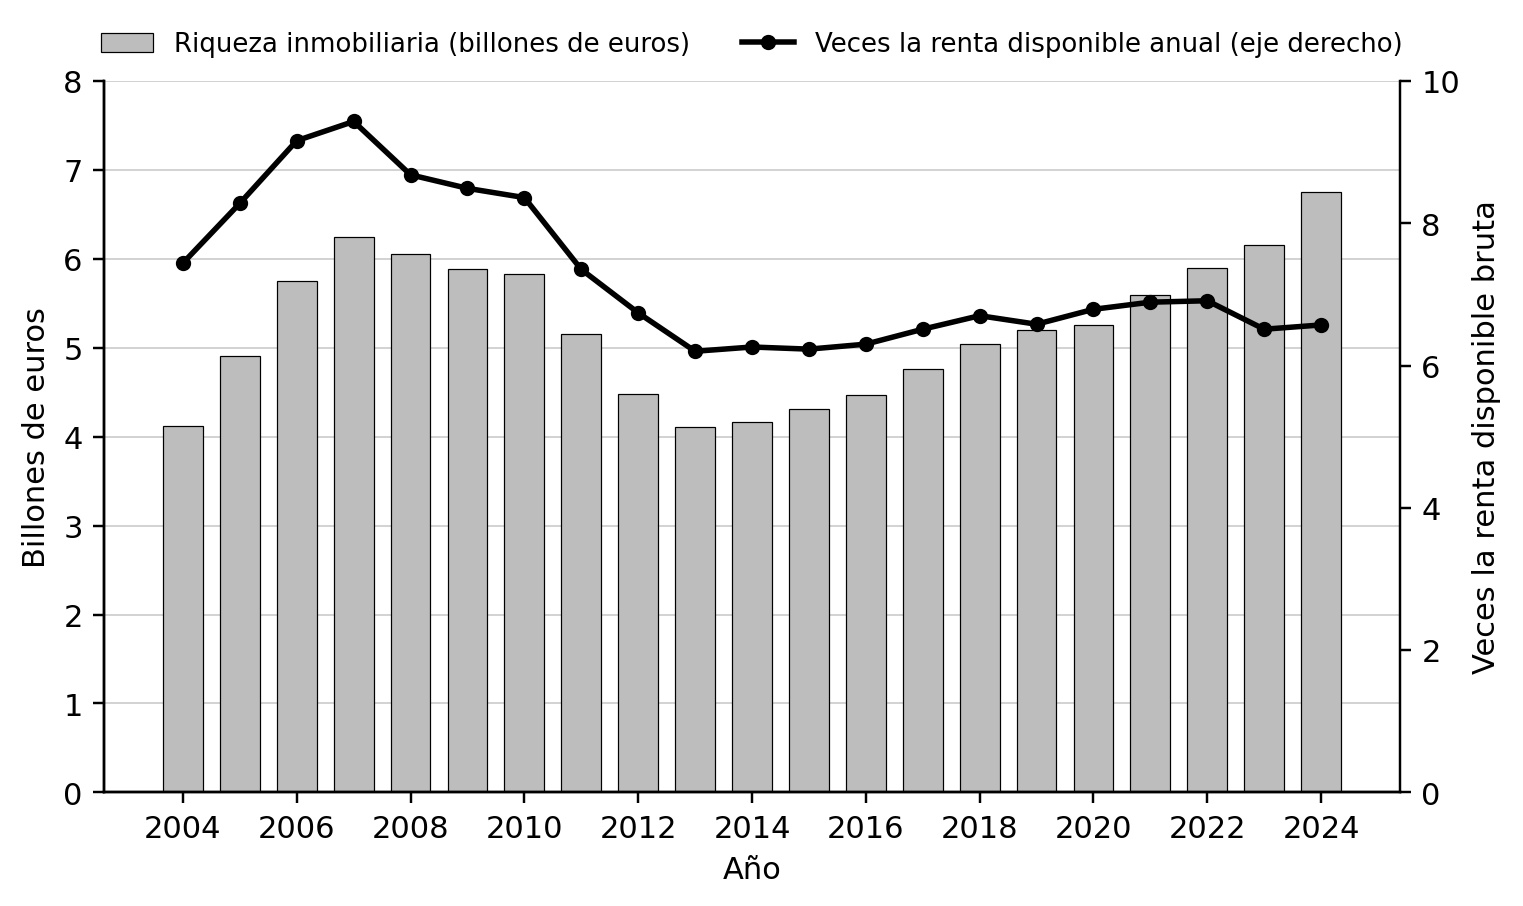
La otra cara del encarecimiento es el aumento del patrimonio de quienes ya poseen vivienda. Según las series del Banco de España recogidas por el Ministerio de Vivienda, la riqueza inmobiliaria de los hogares pasó de 4,11 billones de euros en 2013 a 6,75 billones en 2024, lo que supone un aumento de 2,64 billones, un 64 % más, y una cantidad equivalente a 2,6 veces la renta disponible bruta que obtienen en un año todos los hogares juntos. El máximo anterior se había alcanzado en 2007, con 6,24 billones, cuando la riqueza inmobiliaria equivalía a 9,4 veces la renta disponible anual. En el mismo periodo en que ese patrimonio crecía un 64 %, el salario mediano real apenas avanzaba y la proporción de hogares jóvenes propietarios caía del 69,3 % al 36,7 %, de modo que la revalorización se ha concentrado en quienes ya eran propietarios antes de que comenzara la subida.
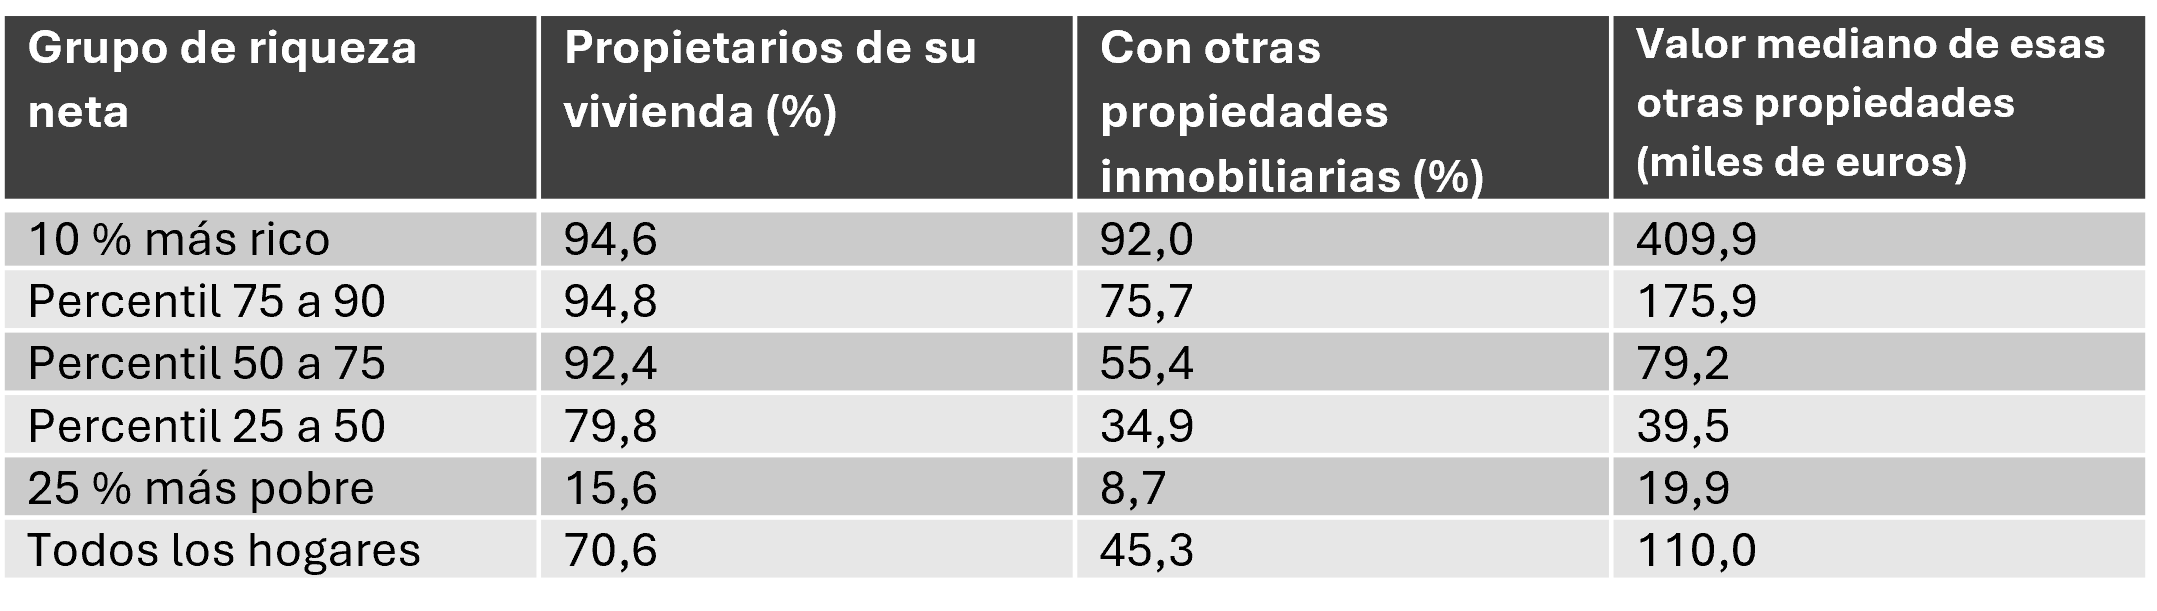
La Encuesta Financiera de las Familias de 2024 muestra que la propiedad de vivienda más allá de la residencia habitual está concentrada en los hogares con más patrimonio, ya que tiene otras propiedades inmobiliarias además de su casa el 92 % del 10 % más rico, frente al 8,7 % del 25 % más pobre, y en ese decil superior esas otras propiedades pesan más en sus activos reales, un 44,9 %, que su propia vivienda, un 35,4 %. Por niveles de renta el patrón es el mismo: posee otras propiedades el 24,7 % del 20 % de hogares con menos ingresos y el 77,9 % del 10 % con más ingresos.
La diferencia entre tener o no tener vivienda se ha convertido en la principal línea divisoria del patrimonio, porque la riqueza neta mediana de los hogares propietarios era en 2024 de 239.300 euros y la de los no propietarios de 6.400, treinta y siete veces menos. Por edades, la riqueza neta mediana de un hogar menor de 35 años era de 22.900 euros, frente a 249.200 en el de 65 a 74 años, y esos 22.900 euros cubren solo el 43 % de la entrada y los gastos necesarios para comprar un piso de 90 metros cuadrados, de modo que la compra depende en la práctica de la ayuda familiar. La encuesta de condiciones de vida de 2025 lo refleja también en la convivencia, ya que sigue viviendo con sus padres el 84,9 % de los jóvenes de 18 a 34 años con ingresos de hasta 6.000 euros anuales, el 51,2 % de quienes ganan entre 18.000 y 24.000 euros y todavía el 32,5 % de quienes superan los 24.000.
El alquiler, por su parte, se concentra. Según el estudio del Ministerio de Consumo y el CSIC elaborado con el Panel de Hogares de la Agencia Tributaria, con datos de 2023, los caseros particulares que alquilan una sola vivienda poseen el 39 % del alquiler de vivienda habitual, mientras que el 61 % restante está en manos de multiarrendadores particulares, personas jurídicas y entidades públicas. Dentro del alquiler de particulares, el 52,8 % pertenece a quienes arriendan más de una vivienda, con proporciones del 64,9 % en Las Palmas, el 63,1 % en Palma, el 60,8 % en Barcelona y el 56,4 % en Madrid, y entre 2016 y 2023 las viviendas de los multiarrendadores crecieron un 39,9 %, frente al 30,4 % de las de los caseros de una sola vivienda. Quienes perciben rentas del alquiler son el 4,9 % de la población, frente a un 20,8 % de población inquilina. Las asociaciones del sector arrendador subrayan que hay unos 2,5 millones de propietarios que alquilan unos 3,9 millones de viviendas y que solo una minoría posee tres o más, pero no hay ninguna contradicción entre ambas cifras ambas cifras ya que la mayoría de los caseros tiene pocas viviendas, pero la mayoría de las viviendas alquiladas pertenece a quien tiene varias.
La trayectoria de los grandes fondos muestra un ciclo de compra, explotación y venta de poco más de una década. Blackstone llegó a controlar más de 20.000 viviendas de alquiler a través de varias socimis, entre ellas 1.860 viviendas públicas, destinadas en su mayoría al alquiler para jóvenes, que la empresa municipal de vivienda de Madrid le vendió en 2013 por 128 millones de euros y que al perder la protección pública pasaron al mercado libre. Aquella venta dio lugar en 2018 a una condena en primera instancia del Tribunal de Cuentas a la entonces alcaldesa y a siete cargos de su gobierno por vender por debajo del precio de mercado, condena que el propio tribunal revocó en 2019 y cuya absolución confirmó el Tribunal Supremo en 2020. En 2026 el fondo ha traspasado su socimi Fidere, con unas 5.000 viviendas, entre ellas aquellas 1.860, al fondo canadiense Brookfield por 1.050 millones de euros, y vende una a una las más de 8.300 viviendas de Testa, valoradas en torno a 2.555 millones al cierre de 2025. Un parque público se convirtió en activo financiero y hoy circula entre fondos como cualquier otra cartera.
La rentabilidad explica de nuevo el movimiento. Para un propietario que compró una vivienda en 2014 y la puso en alquiler, la suma de las rentas cobradas entre 2014 y 2023, calculada con la renta declarada que recoge el sistema estatal de referencia del precio del alquiler, equivale al 54 % del precio que pagó, y si a esas rentas se añade la revalorización del inmueble hasta 2024, del 35 % con el precio de tasación y del 65 % con el índice de transacciones del INE, el rendimiento bruto acumulado se sitúa entre el 89 % y el 119 % en diez años, frente a un aumento del 29 % del salario medio y del 23 % de los precios de consumo en el mismo periodo. Los rendimientos netos del alquiler declarados en el IRPF sumaron 19.642 millones de euros en 2024, un 9,6 % más que el año anterior, y las reducciones fiscales aplicadas a esos rendimientos alcanzaron 6.725 millones de euros de base imponible, repartidos entre 2,24 millones de contribuyentes, con una media de 3.006 euros por declarante que supera los 8.600 euros entre quienes declaran rentas superiores a 601.000 euros.
La rentabilidad bruta del alquiler, es decir, la renta anual dividida por el precio de la vivienda, ha bajado del 4,6 % en 2014 al 3,4 % en 2024 porque el precio de compra ha crecido todavía más deprisa que las rentas, y esa diferencia ayuda a entender el desplazamiento de parte de la oferta hacia usos que rinden más por metro cuadrado, como el alquiler por habitaciones, en el que cuatro habitaciones a un precio mediano de 400 euros suman unos 1.600 euros mensuales frente a los 1.176 de un piso entero, el alquiler de temporada o el alquiler turístico. Por tanto, se ve que aun cuando el activo rinde menos de lo esperado, en lugar de bajar de precio y atender las necesidades básicas de vivienda, se reorganiza su uso para exprimirlo más.
Un Estado al servicio del activo
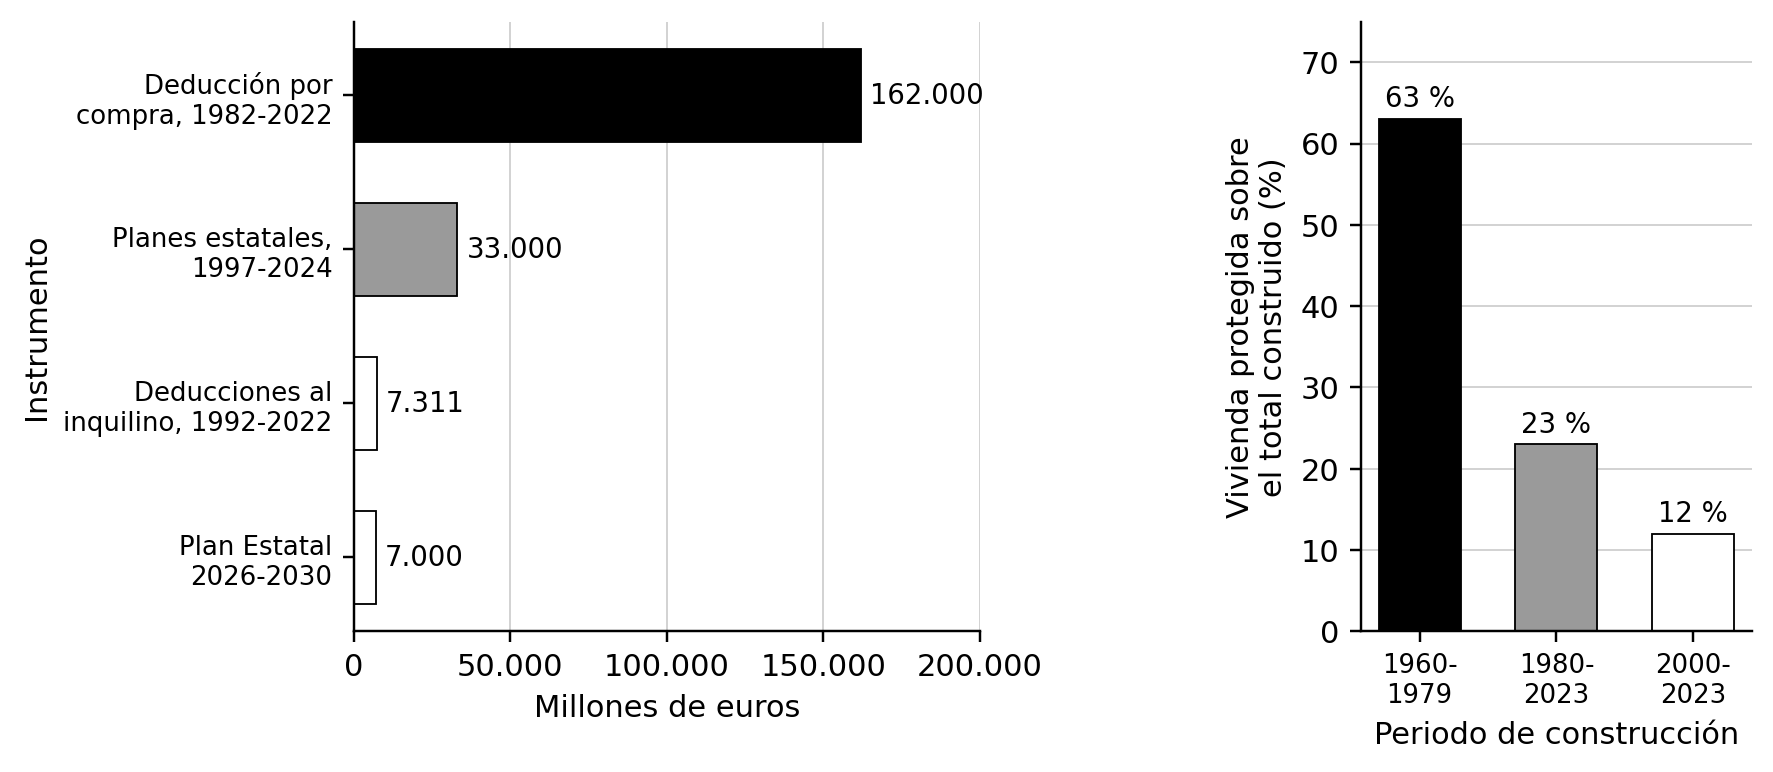
La vivienda protegida, que se vende o alquila a precios limitados por la administración, llegó a ser la forma dominante de construcción residencial, ya que entre 1960 y 1979 representó el 63 % de todo lo construido, pero su peso cayó al 23 % entre 1980 y 2023 y al 12 % entre 2000 y 2023. En esas cuatro décadas se levantaron 2,7 millones de viviendas protegidas que, en su gran mayoría, perdieron la protección al cabo de unos años y pasaron al mercado libre, hasta el punto de que entre 2013 y 2023 el parque protegido se redujo en 368.000 viviendas una vez descontadas las descalificaciones, y CCOO calcula que, sin esa pérdida de protección y con el gasto público dirigido a ese fin, el parque público podría rondar hoy los 4,7 millones de viviendas. La vivienda social representa en el Estado español entre el 1,5 % y el 3,3 % del parque según la definición utilizada, frente a una media europea que ronda el 8 % y el 9 %.
El precio de la vivienda protegida está prácticamente congelado desde hace quince años, con 1.163 euros por metro cuadrado en 2010 y 1.169 en 2024, mientras el de la libre usada ha vuelto a despegar, de manera que la diferencia entre ambas ha pasado del 24 % en 2013 al 40 % en 2024 y el peso de la protegida en las viviendas terminadas ha bajado del 40 % de 2012 al 14 % de 2024. Los promotores recurren a la vivienda protegida cuando la libre no se vende y la abandonan cuando vuelve a ser rentable.
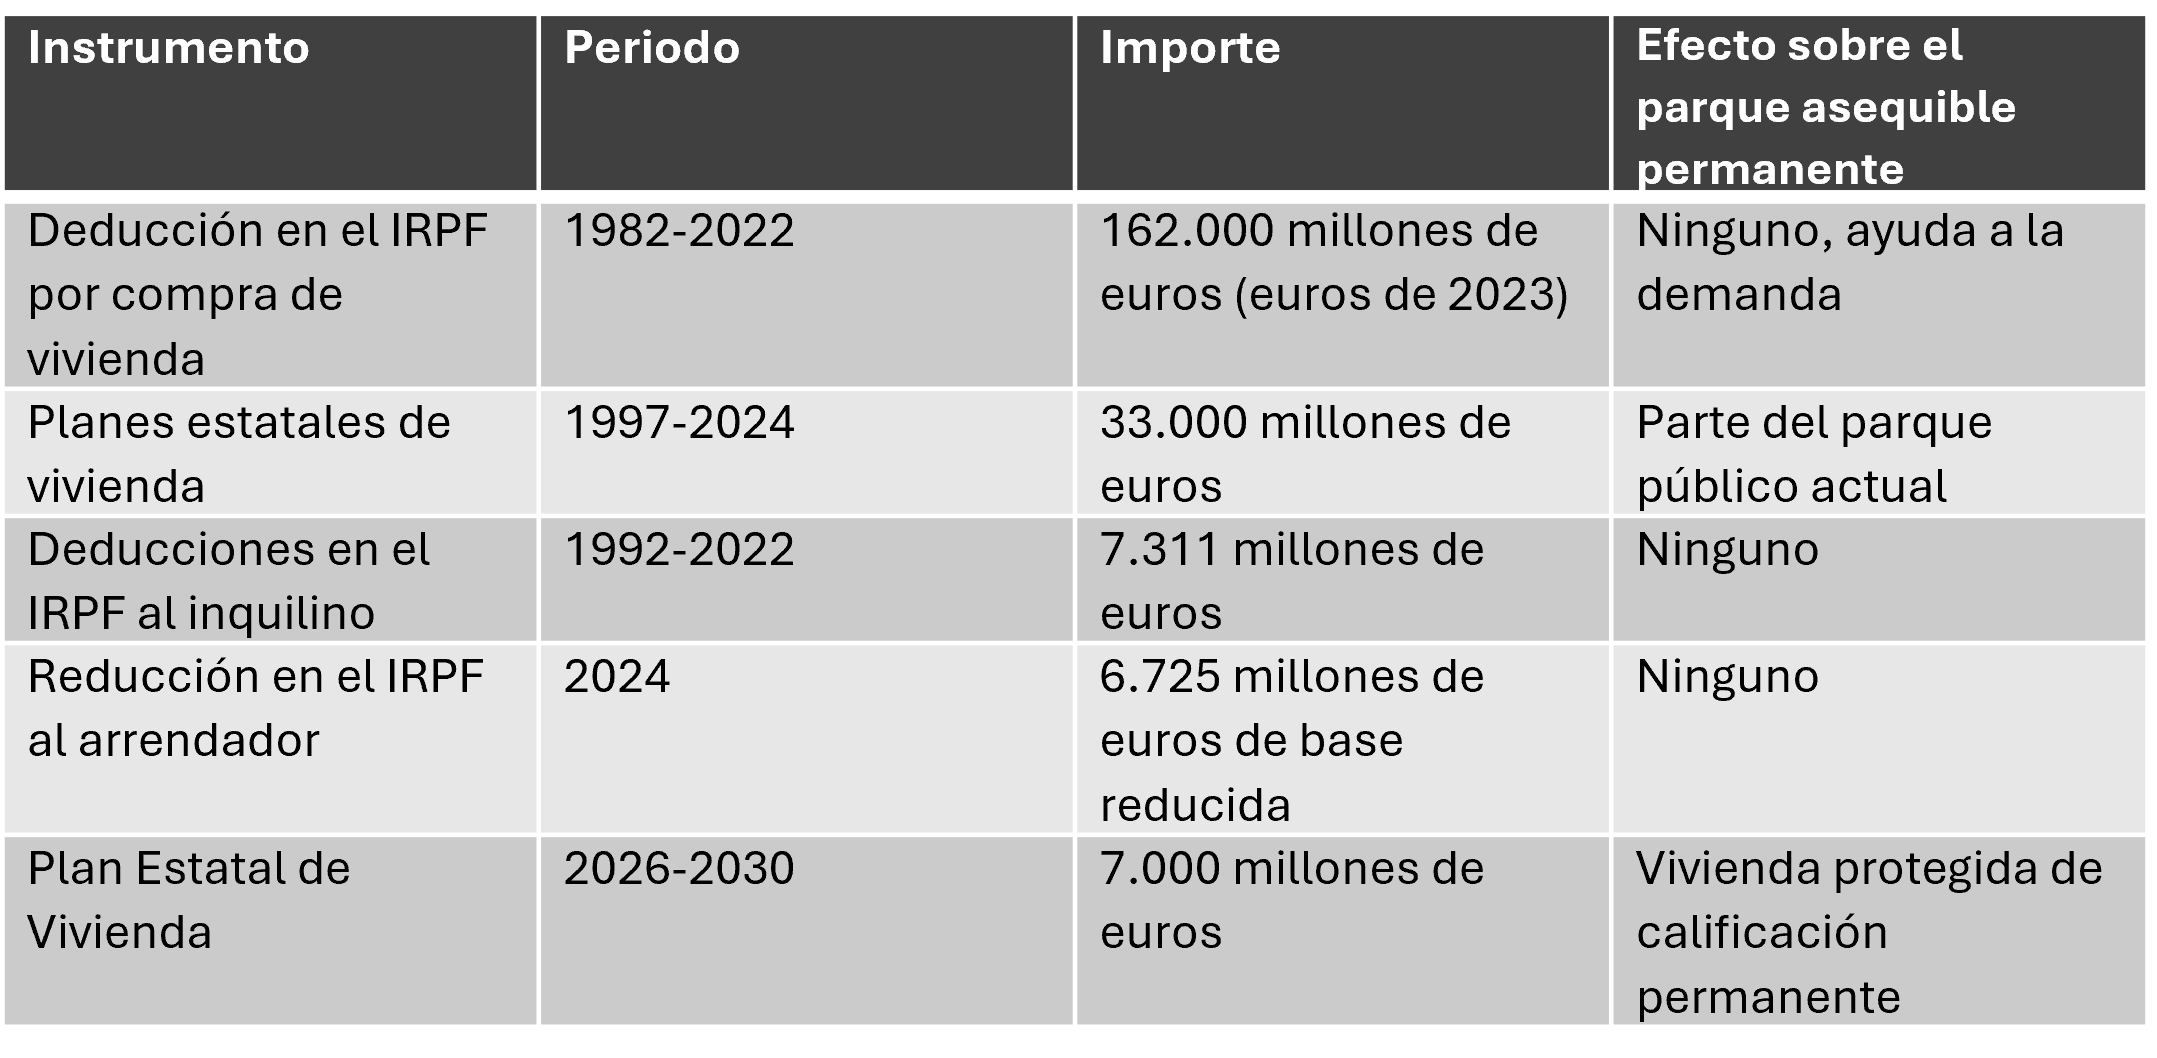
El dinero público destinado a la vivienda se ha dirigido sobre todo a ayudas fiscales a la compra y al alquiler, que no incrementan el parque asequible de forma permanente. La deducción en el IRPF por compra de vivienda, suprimida para las adquisiciones desde 2013, costó unos 162.000 millones de euros entre 1982 y 2022, casi cinco veces los 33.000 millones que se destinaron a los planes estatales de vivienda entre 1997 y 2024, y con esa cantidad, según CCOO, podrían haberse construido 1,6 millones de viviendas públicas de alquiler. El nuevo Plan Estatal 2026-2030 moviliza 7.000 millones en cinco años, unos 1.400 millones anuales, equivalentes a alrededor del 0,09 % del PIB, y el primer portal de alquiler de la nueva entidad pública Casa 47 ofertó en septiembre de 2026 unas 645 viviendas, frente a los cerca de 3,9 millones de viviendas alquiladas que hay en el país.
El marco legal acompañó ese recorrido. El artículo 47 de la Constitución reconoce desde 1978 el derecho a una vivienda digna y adecuada, pero como principio rector y no como derecho exigible directamente ante los tribunales, y las normas que más han coincidido con cambios visibles en las series han sido las que ampliaron el campo del mercado: la supresión de la prórroga forzosa de los alquileres en 1985, la Ley del Suelo de 1998, que amplió el suelo urbanizable en los años previos al mayor ciclo de construcción de la serie, el régimen fiscal de las socimis, que desde 2012 tributan al 0 % en el impuesto de sociedades por las rentas que distribuyen, y las reformas de 2013, que redujeron la duración mínima de los contratos a tres años. Las correcciones posteriores, desde la vuelta a los cinco o siete años de contrato en 2019 hasta la Ley 12/2023 por el derecho a la vivienda y los dos decretos aprobados el 29 de septiembre de 2026, se analizan en el primer artículo de este monográfico.
La lógica es de acumulación; no de oferta y demanda
El modelo de oferta y demanda, en su versión más difundida, predice que construir más abarata la vivienda y que la escasez la encarece, pero las series españolas lo contradicen precisamente en los episodios en que debería cumplirse con más claridad. Entre 1994 y 2007 se construyeron unos seis millones de viviendas mientras el precio subía un 173 % entre 1997 y 2006, frente al 103 % de media en los países desarrollados, y entre 2011 y 2021 el parque sumó 1,42 millones de viviendas para 0,45 millones de hogares nuevos, las vacías aumentaron en 394.000 y, aun así, el precio volvió a subir desde 2014. La diferencia entre lo que se construye y los hogares que se forman no guarda relación con el precio (r = −0,03), las viviendas iniciadas siguen al precio del mismo año (r = +0,72), lo que indica que se construye cuando se espera beneficio y no cuando crece la necesidad, y las viviendas vacías abundan justamente en los territorios donde la vivienda vale menos y la población tiene menos renta, de modo que el parque existe allí donde no resulta rentable y escasea allí donde sí lo es.
Incluso en los tramos en que el modelo parece funcionar, sus relaciones no se comportan como una ley. El precio se asocia al crecimiento de la población del mismo año, pero no al del año anterior, y el alquiler no muestra relación alguna con la población; la caída de precios que acompañó al gran stock sin vender entre 2008 y 2014 respondió al hundimiento del crédito más que a un exceso de construcción, y el alquiler que sube cuando se termina menos mezcla el efecto de la oferta con el calendario de las obras de la burbuja. Las relaciones más estables son otras, puesto que el precio acompaña a la renta disponible de los hogares (r = +0,81) y a su riqueza inmobiliaria (r = +0,88), y el alquiler sigue al valor de compraventa de la vivienda (r = +0,63) y no a los salarios de quienes la alquilan (r = −0,02), lo que describe un mercado en el que el precio lo fija la capacidad de pago de quienes disponen de crédito o de patrimonio y el rendimiento que se espera obtener del activo, y no la necesidad de quienes carecen de vivienda.
Un cálculo adicional permite precisar el papel de la población. Cuando se analizan a la vez el crecimiento de la población y el de la renta disponible de los hogares entre 2005 y 2023, la renta explica por sí sola el 64 % de las variaciones anuales del precio, frente al 30 % que explica la población, y añadir la población al modelo no mejora esa proporción, de modo que, una vez descontado el efecto de la renta, la correlación entre población y precio desaparece (r = −0,11), mientras que la de la renta, descontada la población, se mantiene elevada (r = +0,70). Según esa estimación, cada punto de crecimiento de la renta disponible se asocia a 1,36 puntos de subida del precio, lo que confirma que el precio amplifica el ciclo de la renta, aunque población y renta están tan relacionadas entre sí (r = +0,73) que con diecinueve observaciones la separación de ambos efectos debe tomarse con cautela.
Por esa razón, comprender la evolución real de la vivienda exige analizar la lógica de acumulación de cada uno de los actores que intervienen en ella, que las propias series permiten seguir. Los promotores llegaron a iniciar más de 700.000 viviendas al año cuando el precio subía y redujeron la vivienda protegida del 63 % de lo construido en 1960-1979 al 12 % en 2000-2023, recurriendo a ella solo cuando la libre dejó de venderse, como en 2012, cuando llegó al 40 % de las terminadas, mientras la descalificación restaba 368.000 viviendas protegidas entre 2013 y 2023. La banca multiplicó por doce el endeudamiento hipotecario durante la burbuja y trasladó después sus activos a la Sareb y a fondos de inversión, que compraron vivienda, incluida vivienda pública, a precios de crisis, la explotaron a través de socimis que tributan al 0 % en el impuesto de sociedades por las rentas que distribuyen y hoy la venden una a una o en bloque. Los propietarios, ante una rentabilidad bruta del alquiler que bajó del 4,6 % en 2014 al 3,4 % en 2024 porque el precio de compra creció más deprisa que las rentas, han desplazado parte de la oferta hacia el alquiler de temporada, que pasó de alrededor del 2 % al 27 % de los anuncios, hacia las habitaciones y hacia el uso turístico, y el 61 % del alquiler de vivienda habitual está ya en manos de multiarrendadores, empresas y entidades.
El reparto de la riqueza generada permite cuantificar hasta qué punto las ganancias proceden de la construcción o de la revalorización. De los 2,64 billones de euros en que aumentó la riqueza inmobiliaria de los hogares entre 2013 y 2024, las 803.735 viviendas terminadas entre 2014 y 2024, valoradas con una superficie de 90 metros cuadrados y al precio tasado de 2024, representan unos 0,14 billones, alrededor del 5 %, de manera que el 95 % restante procede de la revalorización de viviendas que ya existían, algo coherente con que el precio de transacción medido por el IPV creciera en ese periodo un 66 %, prácticamente lo mismo que la riqueza inmobiliaria (+64 %). Repartido entre los cerca de 14 millones de hogares que viven en una vivienda de su propiedad, ese aumento equivaldría de media a unos 188.600 euros por hogar, 7,7 veces el salario bruto mediano anual de 2024, aunque, como muestra la Encuesta Financiera de las Familias, se concentra en los hogares con más de una vivienda, y en el mismo periodo la renta disponible bruta del conjunto de los hogares creció un 55 % y el salario bruto mediano un 29 %.
A ello se suman la compra con patrimonio previo, puesto que cerca de la mitad de las compraventas de 2025 se pagó sin hipoteca y las donaciones de padres a hijos alcanzaron un récord, y un gasto público que se ha dirigido sobre todo a ayudas fiscales a la demanda, como los 162.000 millones de la deducción por compra, que según CCOO los vendedores trasladaron en buena medida al precio, en lugar de a un parque público permanente. El resultado agregado de todas esas decisiones es el que recogen las cifras de este reportaje, con un patrimonio inmobiliario de los hogares que creció en 2,64 billones de euros entre 2013 y 2024 mientras el salario mediano real apenas avanzaba y la emancipación caía a su mínimo, lo que indica que las curvas de oferta y demanda son, en el mejor de los casos, la expresión superficial de decisiones sobre qué construir, qué vender, qué alquilar y qué mantener vacío que se toman en función del rendimiento esperado, y que es en esas decisiones, en el crédito y la política pública que las alimentan y en el reparto de las ganancias que producen donde debe buscarse la explicación de la situación actual de la vivienda.
Síntesis
El Estado español tiene hoy 1,44 viviendas por cada hogar, 3,8 millones de viviendas vacías según su último censo y casi medio millón de viviendas nuevas que en 2023 seguían sin venderse, y al mismo tiempo 28.552 personas sin hogar atendidas en centros, uno de cada cinco inquilinos a precio de mercado viviendo en condiciones de hacinamiento y la tasa de emancipación juvenil más baja de su historia. En la última década el patrimonio inmobiliario de los hogares propietarios ha crecido en 2,64 billones de euros, cerca de la mitad de las viviendas se compra sin hipoteca, el 61 % del alquiler de vivienda habitual está en manos de multiarrendadores, empresas y entidades, y la rentabilidad acumulada de quien compró para alquilar en 2014 se sitúa entre el 89 % y el 119 %, mientras el salario mediano ha ganado en veinte años un 9,3 % de poder adquisitivo y el alquiler, año tras año, ha seguido la evolución del precio de la vivienda y no la del sueldo de quien lo paga.
La divergencia empírica entre la cantidad de ladrillo edificado y la imposibilidad de la población para acceder a un techo evidencia que el problema de la vivienda no responde a una escasez física de construcciones, como sostiene parte del discurso liberal. La asignación del parque bajo la lógica de la rentabilidad privada prioriza la extracción de rentas y el mantenimiento del precio de los activos sobre las necesidades de alojamiento, que entran con ella en contradicción absoluta. El Estado español ya cuenta con capacidad instalada para alojar a su población si la vivienda pasase de la mano de algunos a ser un derecho real para toda la población.
Consultas de interés
Banco de España. (2026). Encuesta Financiera de las Familias (EFF) 2024: métodos, resultados y cambios desde 2022 (Documentos Ocasionales n.º 2610). Disponible aquí.
Confederación Sindical de Comisiones Obreras. (2024). Cuatro décadas fallidas de política de vivienda. Disponible aquí.
Instituto Nacional de Estadística. (2026). Índice de Precios de Vivienda (IPV): cuarto trimestre de 2025. Disponible aquí.
Ministerio de Derechos Sociales, Consumo y Agenda 2030. (2026, 23 de abril). El 61 % del mercado del alquiler está en manos de multiarrendadores particulares y personas jurídicas. Disponible aquí.
Ministerio de Vivienda y Agenda Urbana. (2025). Observatorio de Vivienda y Suelo: Boletín anual 2024. Disponible aquí.